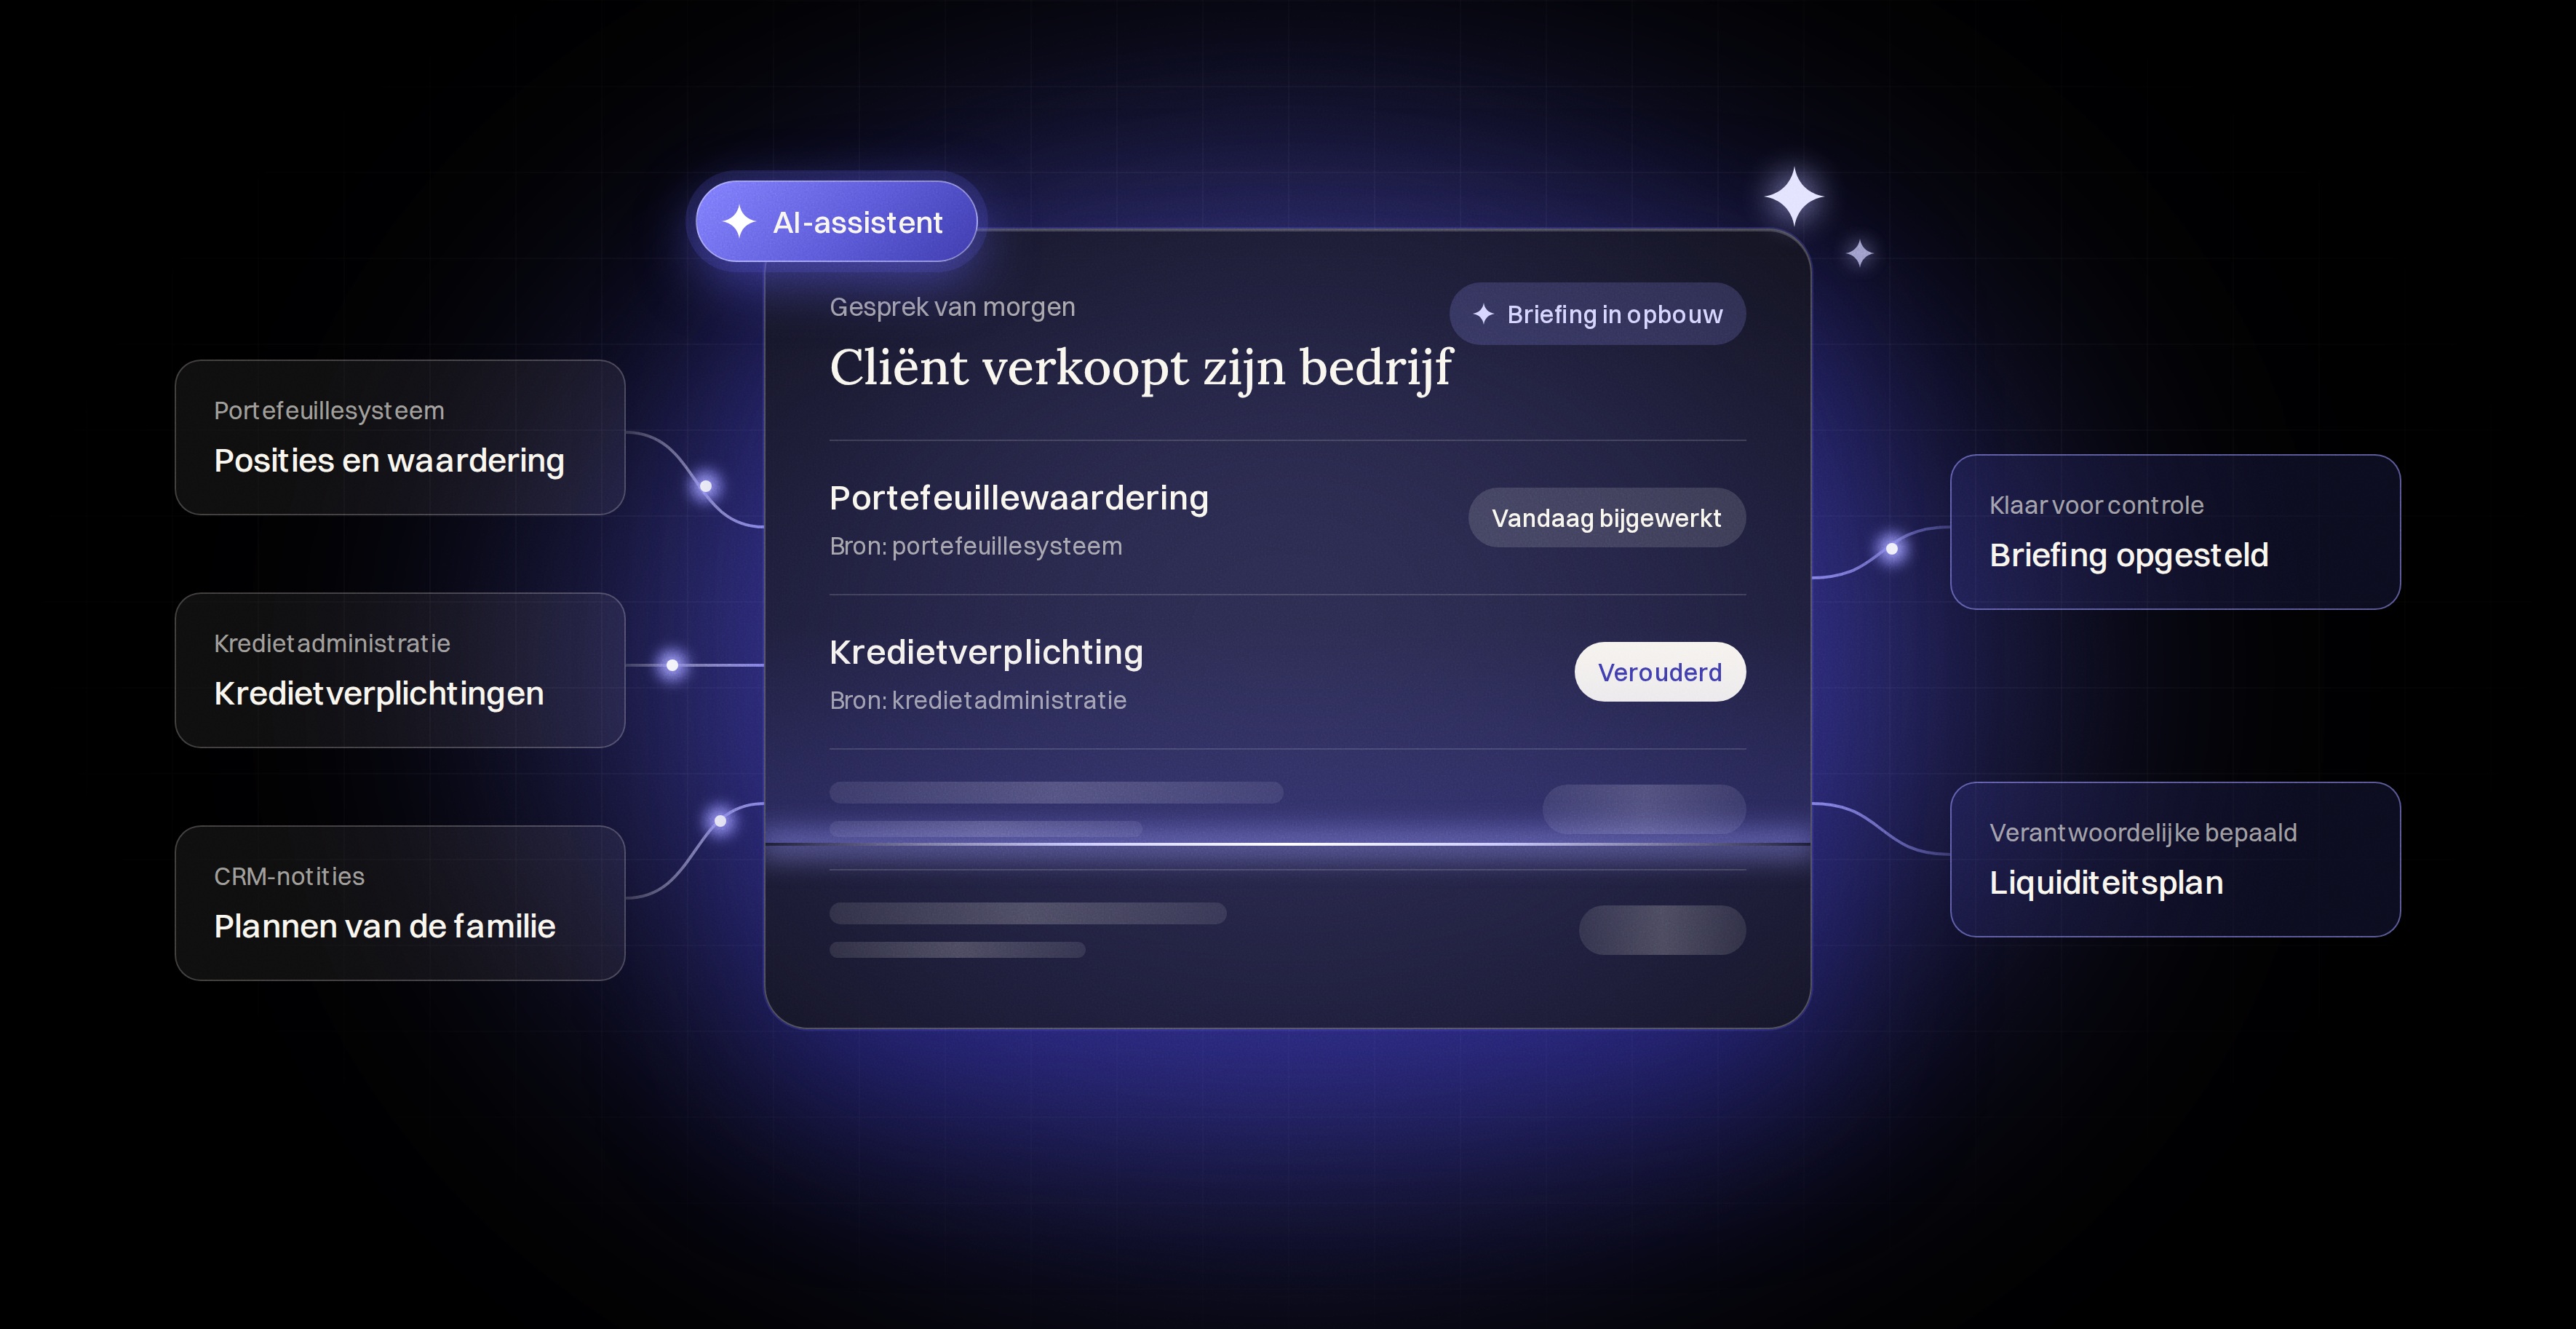

Een cliënt verkoopt zijn bedrijf. Voor het gesprek van morgen moet de private banker goed op de hoogte zijn van de portefeuille, lopende kredietverplichtingen en de plannen van de familie. Een AI-assistent kan die voorbereiding aanzienlijk verkorten. Wat de bank met de vrijgekomen tijd doet, bepaalt of de cliënt daar ook iets van merkt.
AI kan in private banking beleggingsonderzoek toegankelijker maken, administratief werk verminderen en gerichtere gesprekken met cliënten ondersteunen. Tegelijk moeten banken een commerciële keuze maken: de extra capaciteit gebruiken om meer cliënten te bedienen, bestaande cliënten meer aandacht te geven of de kosten van de dienstverlening te verlagen. De aanschaf van de technologie geeft nog geen antwoord op die vraag.
AI wordt onderdeel van het dagelijkse werk
In juni 2024 meldde Morgan Stanley dat 98% van zijn teams van financieel adviseurs de AI-onderzoeksassistent gebruikte. De bank introduceerde ook Debrief. Met toestemming van de cliënt maakt deze toepassing gespreksnotities en conceptmails voor de verdere afhandeling, die adviseurs controleren en versturen.
Dit zijn concrete toepassingen die passen in het dagelijkse werk van een adviseur. Relevant beleggingsonderzoek vinden en gesprekken vastleggen kost tijd. Ondersteuning bij die taken geeft private bankers een goede reden om AI ook na de eerste demonstratie te blijven gebruiken.
Gebruik is echter slechts een eerste graadmeter. Een bank moet ook vaststellen of de voorbereiding nauwkeuriger wordt, vervolgacties sneller worden uitgevoerd en er na controle van de AI-resultaten daadwerkelijk tijdwinst overblijft.
Banken moeten bepalen waar de vrijgekomen tijd naartoe gaat
Een hoofd private banking en een financieel directeur kunnen dezelfde productiviteitswinst verschillend beoordelen. De één ziet ruimte voor vaker contact met cliënten. De ander ziet een kans om het aantal relaties per private banker te vergroten.
Beide keuzes kunnen verstandig zijn, maar vragen om een andere manier van werken.
Het vermogensonderzoek van BCG uit 2026 verkent hoe AI het verdienmodel van advisering kan veranderen, waaronder de capaciteit van adviseurs en de verhouding tussen persoonlijke en geautomatiseerde dienstverlening. Het gaat nog om scenario’s, maar de keuzes die daaruit voortkomen zijn nu al relevant voor bankbestuurders.
Een bank die zeer persoonlijke dienstverlening belooft, moet afwegen wat een groter cliëntenbestand betekent voor de bereikbaarheid van de private banker. Tijdwinst bij de voorbereiding kan opgaan aan een vollere agenda. Door hetzelfde aantal cliënten te blijven bedienen, ontstaat juist ruimte om eerder specialisten in te schakelen of onderwerpen op te pakken die anders tot het jaarlijkse gesprek zouden blijven liggen.
Het dienstverleningsmodel, de personeelsplanning en de maatstaven voor succes moeten bij die keuze aansluiten. Anders kan een bank hechtere relaties beloven, terwijl zij private bankers vooral beloont voor het beheren van meer relaties.
De omvang van het vermogen zegt weinig over de volgende beslissing van een cliënt
Volgens het World Wealth Report 2026 van Capgemini deelt 97% van de vermogensbeheerders cliënten nog steeds voornamelijk in op basis van de omvang van hun vermogen. Het internationale onderzoek laat zien hoe sterk dienstverleningsmodellen verbonden blijven met het vermogen van de cliënt.
Dat is een bruikbaar uitgangspunt voor de verdeling van capaciteit. Het biedt minder houvast bij de vraag wat de private banker vervolgens met de cliënt moet bespreken.
Twee cliënten met vergelijkbare portefeuilles kunnen heel verschillende behoeften hebben. De één nadert zijn pensioen. De ander bereidt zich voor op de verkoop van een onderneming, het aflossen van leningen en het financieel ondersteunen van volwassen kinderen. Hun beleggingsvermogen kan vergelijkbaar zijn, terwijl hun prioriteiten nauwelijks overeenkomen.
AI kan relevante informatie uit gegevens die de private banker mag raadplegen onder diens aandacht brengen: een voorgenomen verkoop uit een eerder gesprek, een lening die binnenkort afloopt of een vraag die nog beantwoord moet worden. Vervolgens moet de private banker nagaan of de situatie nog actueel is en bepalen wat aanleiding geeft tot een gesprek.
Zo krijgt persoonlijke dienstverlening concreet vorm. Een cliënt hoort aandacht te krijgen wanneer er iets belangrijks verandert, met advies dat rekening houdt met de bredere situatie. Alleen de naam van de cliënt toevoegen aan een marktupdate levert veel minder op.
De kwaliteit van de briefing hangt af van de onderliggende gegevens
Neem opnieuw het gesprek over de bedrijfsverkoop. De assistent haalt de meest recente portefeuillewaardering op, maar de kredietgegevens zijn verouderd. Een notitie over een schenking aan de kinderen beschrijft een idee dat vorig jaar is besproken, geen vastgesteld plan.
Een vlot geschreven samenvatting kan zulke verschillen minder zichtbaar maken. De private banker moet kunnen zien waar informatie vandaan komt en wanneer die is bijgewerkt, zeker als zij de basis vormt voor een aanbeveling.
Uit interviews van Deloitte uit 2026 met leidinggevenden in vermogensbeheer in Europa, Noord-Amerika en Azië-Pacific komen onvoldoende bruikbare data en complexe operationele modellen naar voren als obstakels bij de uitvoering van technologieplannen. Het onderzoek constateert ook dat veel investeringen nog steeds naar kernsystemen en de onderliggende data-infrastructuur gaan.
Bij banken kan het werk zich uitstrekken over portefeuillesystemen, kredietadministraties, CRM-notities en documenten van verschillende teams. Zij moeten vastleggen welke gegevens leidend zijn, hoe tegenstrijdigheden worden opgehelderd en welke gegevens iedere gebruiker mag inzien.
Diezelfde zorgvuldigheid is nodig na het gesprek. Als de cliënt om een aangepast liquiditeitsplan vraagt, moet duidelijk zijn wie verantwoordelijk is en hoe het verzoek wordt afgehandeld. Een door AI aangemaakte taak die in een andere applicatie blijft staan zonder dat iemand ervoor verantwoordelijk is, vergroot de werklast zonder dat de cliënt ermee geholpen is.
AI zelfstandig laten handelen vraagt om duidelijke verantwoordelijkheden
Een assistent die een gespreksverslag opstelt en een agent die cliëntgegevens bijwerkt, vervullen verschillende rollen. Een agent die een transactie in gang zet, brengt weer andere gevolgen met zich mee. Voor elke toepassing moet bewust worden bepaald welke bevoegdheden die krijgt en welke controles nodig zijn.
ESMA maakt in haar verklaring van mei 2024 over AI bij beleggingsdiensten voor particuliere cliënten duidelijk dat de leiding verantwoordelijk blijft voor beslissingen, ook wanneer daarbij AI-systemen worden ingezet. De verklaring geldt ook voor kredietinstellingen die beleggingsdiensten aanbieden.
Een bank moet daarom bepalen welke handelingen zijn toegestaan, waarvoor goedkeuring nodig is en hoe een controleur de onderliggende informatie kan achterhalen. Degene die een handeling goedkeurt, moet daadwerkelijk de mogelijkheid hebben om een probleem te herkennen en de handeling tegen te houden.
Controle kost tijd en hoort thuis in de businesscase. Dat geldt ook voor correcties, monitoring en het afhandelen van uitzonderingen. Een hulpmiddel dat snel een concept oplevert, kan een specialist alsnog veel controlewerk bezorgen.
Beoordeel de investering op basis van de dienstverlening die deze oplevert
Banken die private banking aanbieden, zouden AI moeten beoordelen aan de hand van de dienstverlening die zij willen bieden. Daarvoor moet het hele proces worden gevolgd, van begin tot eind, niet alleen tot het moment waarop een systeem iets oplevert.
Meet bij gespreksvoorbereiding hoeveel tijd nodig is voor een briefing waarop de private banker kan vertrouwen, inclusief correcties. Volg bij de opvolging hoe snel afgesproken acties worden afgerond en hoe vaak teams dezelfde informatie opnieuw moeten invoeren. Beoordeel voor de bredere businesscase de kosten per cliëntrelatie, samen met de reactiesnelheid en de kwaliteit van het cliëntcontact.
Deze maatstaven helpen om echte productiviteitswinst te onderscheiden van werk dat simpelweg naar iemand anders is verschoven.
Wij geloven dat AI binnen private banking de meeste waarde oplevert wanneer banken er de beloofde dienstverlening beter mee kunnen waarmaken. Dat vraagt om betrouwbare informatie, duidelijke verantwoordelijkheden en een keuze over hoe de extra capaciteit zowel de bank als haar cliënten ten goede komt.
Voor de cliënt die zijn bedrijf verkoopt, is het resultaat herkenbaar. De private banker begrijpt de situatie, betrekt de juiste deskundigen bij het gesprek en komt de gemaakte afspraken na. De AI-investering van de bank moet worden beoordeeld op de mate waarin die dat consequent mogelijk maakt.
Verder lezen: Onze aanpak voor AI-agents in de financiële dienstverlening