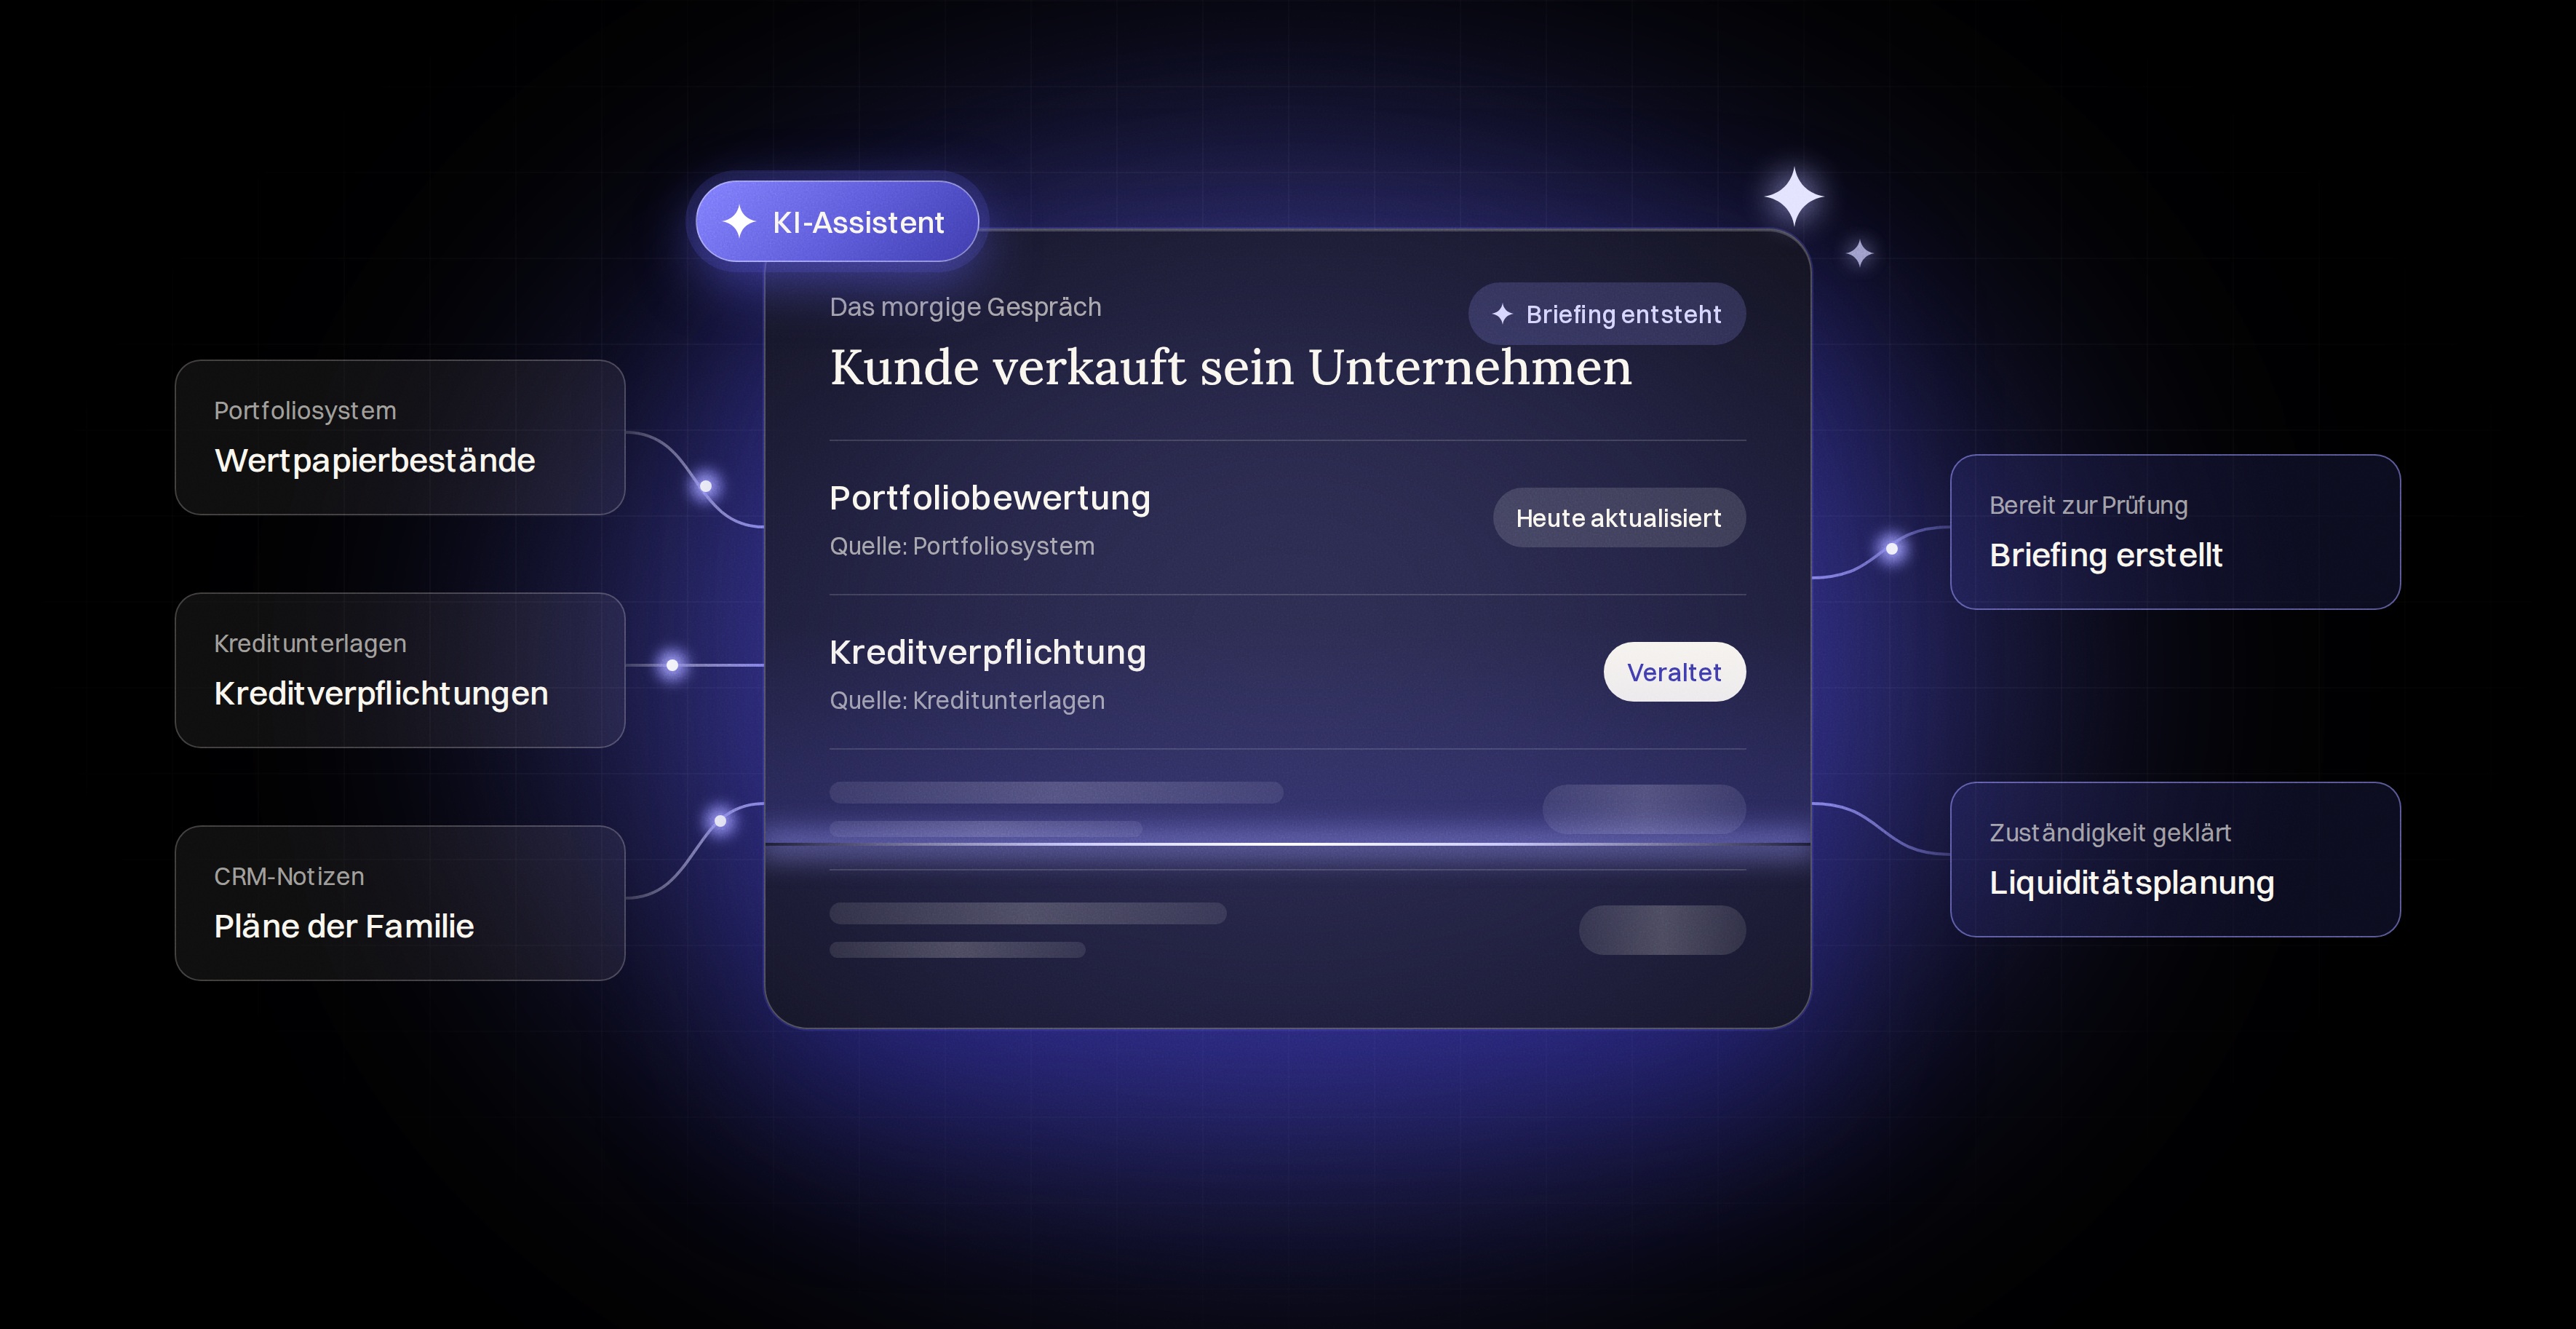

Ein Kunde verkauft sein Unternehmen. Zur Vorbereitung auf das morgige Gespräch muss sein Berater die Wertpapierbestände, Kreditverpflichtungen und Pläne der Familie zusammenführen. Ein KI-Assistent könnte diese Vorbereitung erheblich verkürzen. Ob der Kunde davon profitiert, hängt davon ab, wie die Bank die gewonnene Zeit nutzt.
KI kann im Private Banking den Zugang zu Investment Research erleichtern, Verwaltungsaufgaben reduzieren und gezieltere Kundengespräche unterstützen. Gleichzeitig stellt sie Banken vor eine strategische Entscheidung: Soll die zusätzliche Kapazität genutzt werden, um mehr Kunden zu betreuen, bestehenden Kunden mehr Aufmerksamkeit zu widmen oder die Betreuungskosten zu senken? Mit dem Kauf der Technologie ist diese Frage noch nicht beantwortet.
KI wird Teil des Arbeitsalltags
Im Juni 2024 berichtete Morgan Stanley, dass 98 % seiner Finanzberaterteams den KI-Research-Assistenten nutzten. Zudem führte die Bank Debrief ein. Mit Zustimmung der Kunden erstellt die Anwendung Gesprächsnotizen und entwirft E-Mails zur Nachbereitung, die Berater prüfen und versenden.
Diese Anwendungen haben einen klaren Platz im Arbeitsalltag. Relevante Analysen zu finden und Gespräche zu dokumentieren kostet Zeit. Unterstützung bei diesen Aufgaben gibt Beratern einen konkreten Anreiz, KI dauerhaft einzusetzen.
Die Nutzung ist allerdings nur ein erster Indikator. Eine Bank muss auch feststellen, ob die Vorbereitung genauer wird, die Nachbereitung schneller erfolgt und die Zeitersparnis nach der Prüfung der Ergebnisse noch besteht.
Banken müssen entscheiden, wie sie die gewonnene Zeit nutzen
Die Private-Banking-Leitung und die Finanzleitung können in demselben Produktivitätsgewinn unterschiedliche Chancen sehen. Die eine sieht darin die Möglichkeit für häufigere Kundengespräche. Die andere sieht die Möglichkeit, die Zahl der betreuten Kunden je Berater zu erhöhen.
Beide Entscheidungen können sinnvoll sein. Sie führen jedoch zu unterschiedlichen Geschäftsmodellen.
Die Wealth-Management-Studie von BCG aus dem Jahr 2026 untersucht, wie KI die Wirtschaftlichkeit der Beratung verändern könnte. Dazu gehören die Kapazität der Berater und das Verhältnis zwischen persönlicher und automatisierter Betreuung. Die Ergebnisse beschreiben Szenarien. Die damit verbundenen Entscheidungen sind für Bankverantwortliche jedoch bereits heute relevant.
Eine Bank, die eine besonders persönliche Betreuung verspricht, muss berücksichtigen, wie sich ein größerer Kundenstamm auf die Erreichbarkeit der Berater auswirkt. Die bei der Vorbereitung gewonnene Zeit kann durch einen volleren Terminkalender schnell wieder verloren gehen. Bleibt die Zahl der betreuten Kunden dagegen gleich, entsteht möglicherweise Raum, Spezialisten früher einzubeziehen oder Themen aufzugreifen, die sonst bis zum jährlichen Gespräch warten müssten.
Betreuungsmodell, Personalplanung und Erfolgskriterien sollten diese Entscheidung widerspiegeln. Andernfalls kann eine Bank engere Kundenbeziehungen versprechen und ihre Berater zugleich vor allem dafür belohnen, mehr Kunden zu betreuen.
Die Vermögenshöhe sagt wenig über die nächste Entscheidung eines Kunden aus
Laut dem World Wealth Report 2026 von Capgemini segmentieren 97 % der Wealth-Management-Unternehmen ihre Kunden weiterhin überwiegend nach der Höhe des Vermögens. Die weltweite Untersuchung zeigt, wie stark Betreuungsmodelle noch an das Kundenvermögen gekoppelt sind.
Das ist ein brauchbarer Ausgangspunkt für die Verteilung von Ressourcen. Welche Themen ein Berater als Nächstes ansprechen sollte, lässt sich daraus jedoch nur begrenzt ableiten.
Zwei Kunden mit ähnlichen Portfolios können einen ganz unterschiedlichen Beratungsbedarf haben. Einer steht kurz vor dem Ruhestand. Der andere bereitet den Verkauf eines Unternehmens vor, möchte Kredite zurückzahlen und seine erwachsenen Kinder finanziell unterstützen. Ihr Anlagevermögen kann vergleichbar sein, während ihre Prioritäten kaum Gemeinsamkeiten haben.
KI könnte relevante Informationen aus Unterlagen, auf die der Berater zugreifen darf, in dessen Blickfeld rücken: einen in einem früheren Gespräch erwähnten Unternehmensverkauf, einen bald fälligen Kredit oder eine noch unbeantwortete Frage. Anschließend muss der Berater prüfen, ob die Umstände noch aktuell sind und welche Themen ein Gespräch erfordern.
So wird individuelle Betreuung konkret. Kunden sollten Aufmerksamkeit erhalten, wenn sich etwas Wesentliches verändert, und die Beratung sollte ihre Gesamtsituation berücksichtigen. Den Namen des Kunden in einen Marktbericht einzufügen, bietet deutlich weniger Nutzen.
Gute Gesprächsvorbereitung braucht verlässliche Daten
Zurück zum Gespräch über den Unternehmensverkauf: Der Assistent ruft die aktuelle Portfoliobewertung ab, doch die Angaben zum Kredit sind veraltet. Eine Notiz über eine Schenkung an die Kinder hält eine Idee aus dem vergangenen Jahr fest, keinen verbindlich vereinbarten Plan.
Eine sprachlich überzeugende Zusammenfassung kann solche Unterschiede weniger sichtbar machen. Der Berater muss erkennen können, woher Informationen stammen und wann sie aktualisiert wurden, insbesondere wenn sie eine Empfehlung beeinflussen.
Deloitte identifiziert in seinen Interviews aus dem Jahr 2026 mit Führungskräften im Wealth Management in Europa, Nordamerika und im asiatisch-pazifischen Raum die eingeschränkte Nutzbarkeit von Daten und komplexe Betriebsmodelle als Hindernisse bei der Umsetzung von Technologievorhaben. Die Untersuchung stellt außerdem fest, dass ein großer Teil der Investitionen weiterhin in Kernsysteme und die zugrunde liegende Dateninfrastruktur fließt.
Bei Banken kann sich die Arbeit über Portfoliosysteme, Kreditunterlagen, CRM-Notizen und Dokumente verschiedener Teams erstrecken. Sie müssen festlegen, welche Daten maßgeblich sind, wie widersprüchliche Angaben geklärt werden und auf welche Informationen einzelne Nutzer zugreifen dürfen.
Dieselbe Sorgfalt ist nach dem Gespräch nötig. Bittet der Kunde um eine angepasste Liquiditätsplanung, müssen die Zuständigkeit und der Weg zur Erledigung feststehen. Eine von KI angelegte Aufgabe, die in einer anderen Anwendung unbearbeitet bleibt, erhöht den Arbeitsaufwand, ohne den Kundenwunsch voranzubringen.
Wenn KI handeln darf, müssen Zuständigkeiten klar sein
Ein Assistent, der eine Gesprächszusammenfassung entwirft, und ein Agent, der Kundendaten aktualisiert, erfüllen unterschiedliche Aufgaben. Ein Agent, der eine Transaktion anstößt, hat wiederum andere Auswirkungen. Für jede Anwendung muss klar festgelegt werden, welche Befugnisse sie erhält und welche Prüfung erforderlich ist.
In ihrer Stellungnahme vom Mai 2024 zum Einsatz von KI bei Wertpapierdienstleistungen für Privatkunden stellt die ESMA klar, dass die Geschäftsleitung für Entscheidungen verantwortlich bleibt, auch wenn sie mithilfe von KI-Systemen getroffen werden. Die Stellungnahme gilt auch für Kreditinstitute, die Wertpapierdienstleistungen erbringen.
Eine Bank muss daher definieren, welche Handlungen zulässig sind, welche eine Freigabe erfordern und wie Prüfer die zugrunde liegenden Informationen nachvollziehen können. Wer eine Handlung freigibt, muss tatsächlich die Möglichkeit haben, ein Problem zu erkennen und die Handlung zu stoppen.
Auch die Prüfung verursacht Aufwand, und die damit verbundenen Kosten gehören in den Business Case. Das gilt ebenso für Korrekturen, Überwachung und die Bearbeitung von Ausnahmen. Ein Werkzeug, das schnell einen Entwurf erzeugt, kann für einen Spezialisten dennoch erheblichen Prüfaufwand verursachen.
Die Investition an der Qualität der Betreuung messen
Banken mit Private-Banking-Angebot sollten KI an der Betreuung messen, die sie ihren Kunden bieten wollen. Dafür müssen sie den gesamten Arbeitsprozess bis zum Abschluss betrachten, statt nur bis zu dem Moment, in dem ein System ein Ergebnis ausgibt.
Bei der Gesprächsvorbereitung zählt die Zeit, die für eine verlässliche Unterlage benötigt wird, einschließlich aller Korrekturen. Bei der Nachbereitung sollten Banken verfolgen, wie schnell vereinbarte Maßnahmen erledigt werden und wie oft Teams dieselben Informationen erneut eingeben müssen. Für den übergreifenden Business Case sind die Kosten je Kundenbeziehung gemeinsam mit der Reaktionsgeschwindigkeit und der Qualität der Kundenkontakte zu bewerten.
Diese Kennzahlen helfen, einen echten Produktivitätsgewinn von Arbeit zu unterscheiden, die lediglich auf andere Personen verlagert wurde.
Wir sind überzeugt, dass KI im Private Banking den größten Wert schafft, wenn sie Banken hilft, ihre Betreuungsversprechen zuverlässig einzulösen. Dazu braucht es belastbare Informationen, klare Zuständigkeiten und eine Entscheidung darüber, wie zusätzliche Kapazität sowohl der Bank als auch ihren Kunden zugutekommen soll.
Für den Kunden, der sein Unternehmen verkauft, ist das Ergebnis greifbar. Der Berater versteht die Situation, bezieht die richtigen Fachleute in das Gespräch ein und setzt die Vereinbarungen um. Die KI-Investition der Bank sollte daran gemessen werden, wie verlässlich sie genau das ermöglicht.
Weiterführend: Unser Ansatz für KI-Agenten in Finanzdienstleistungen