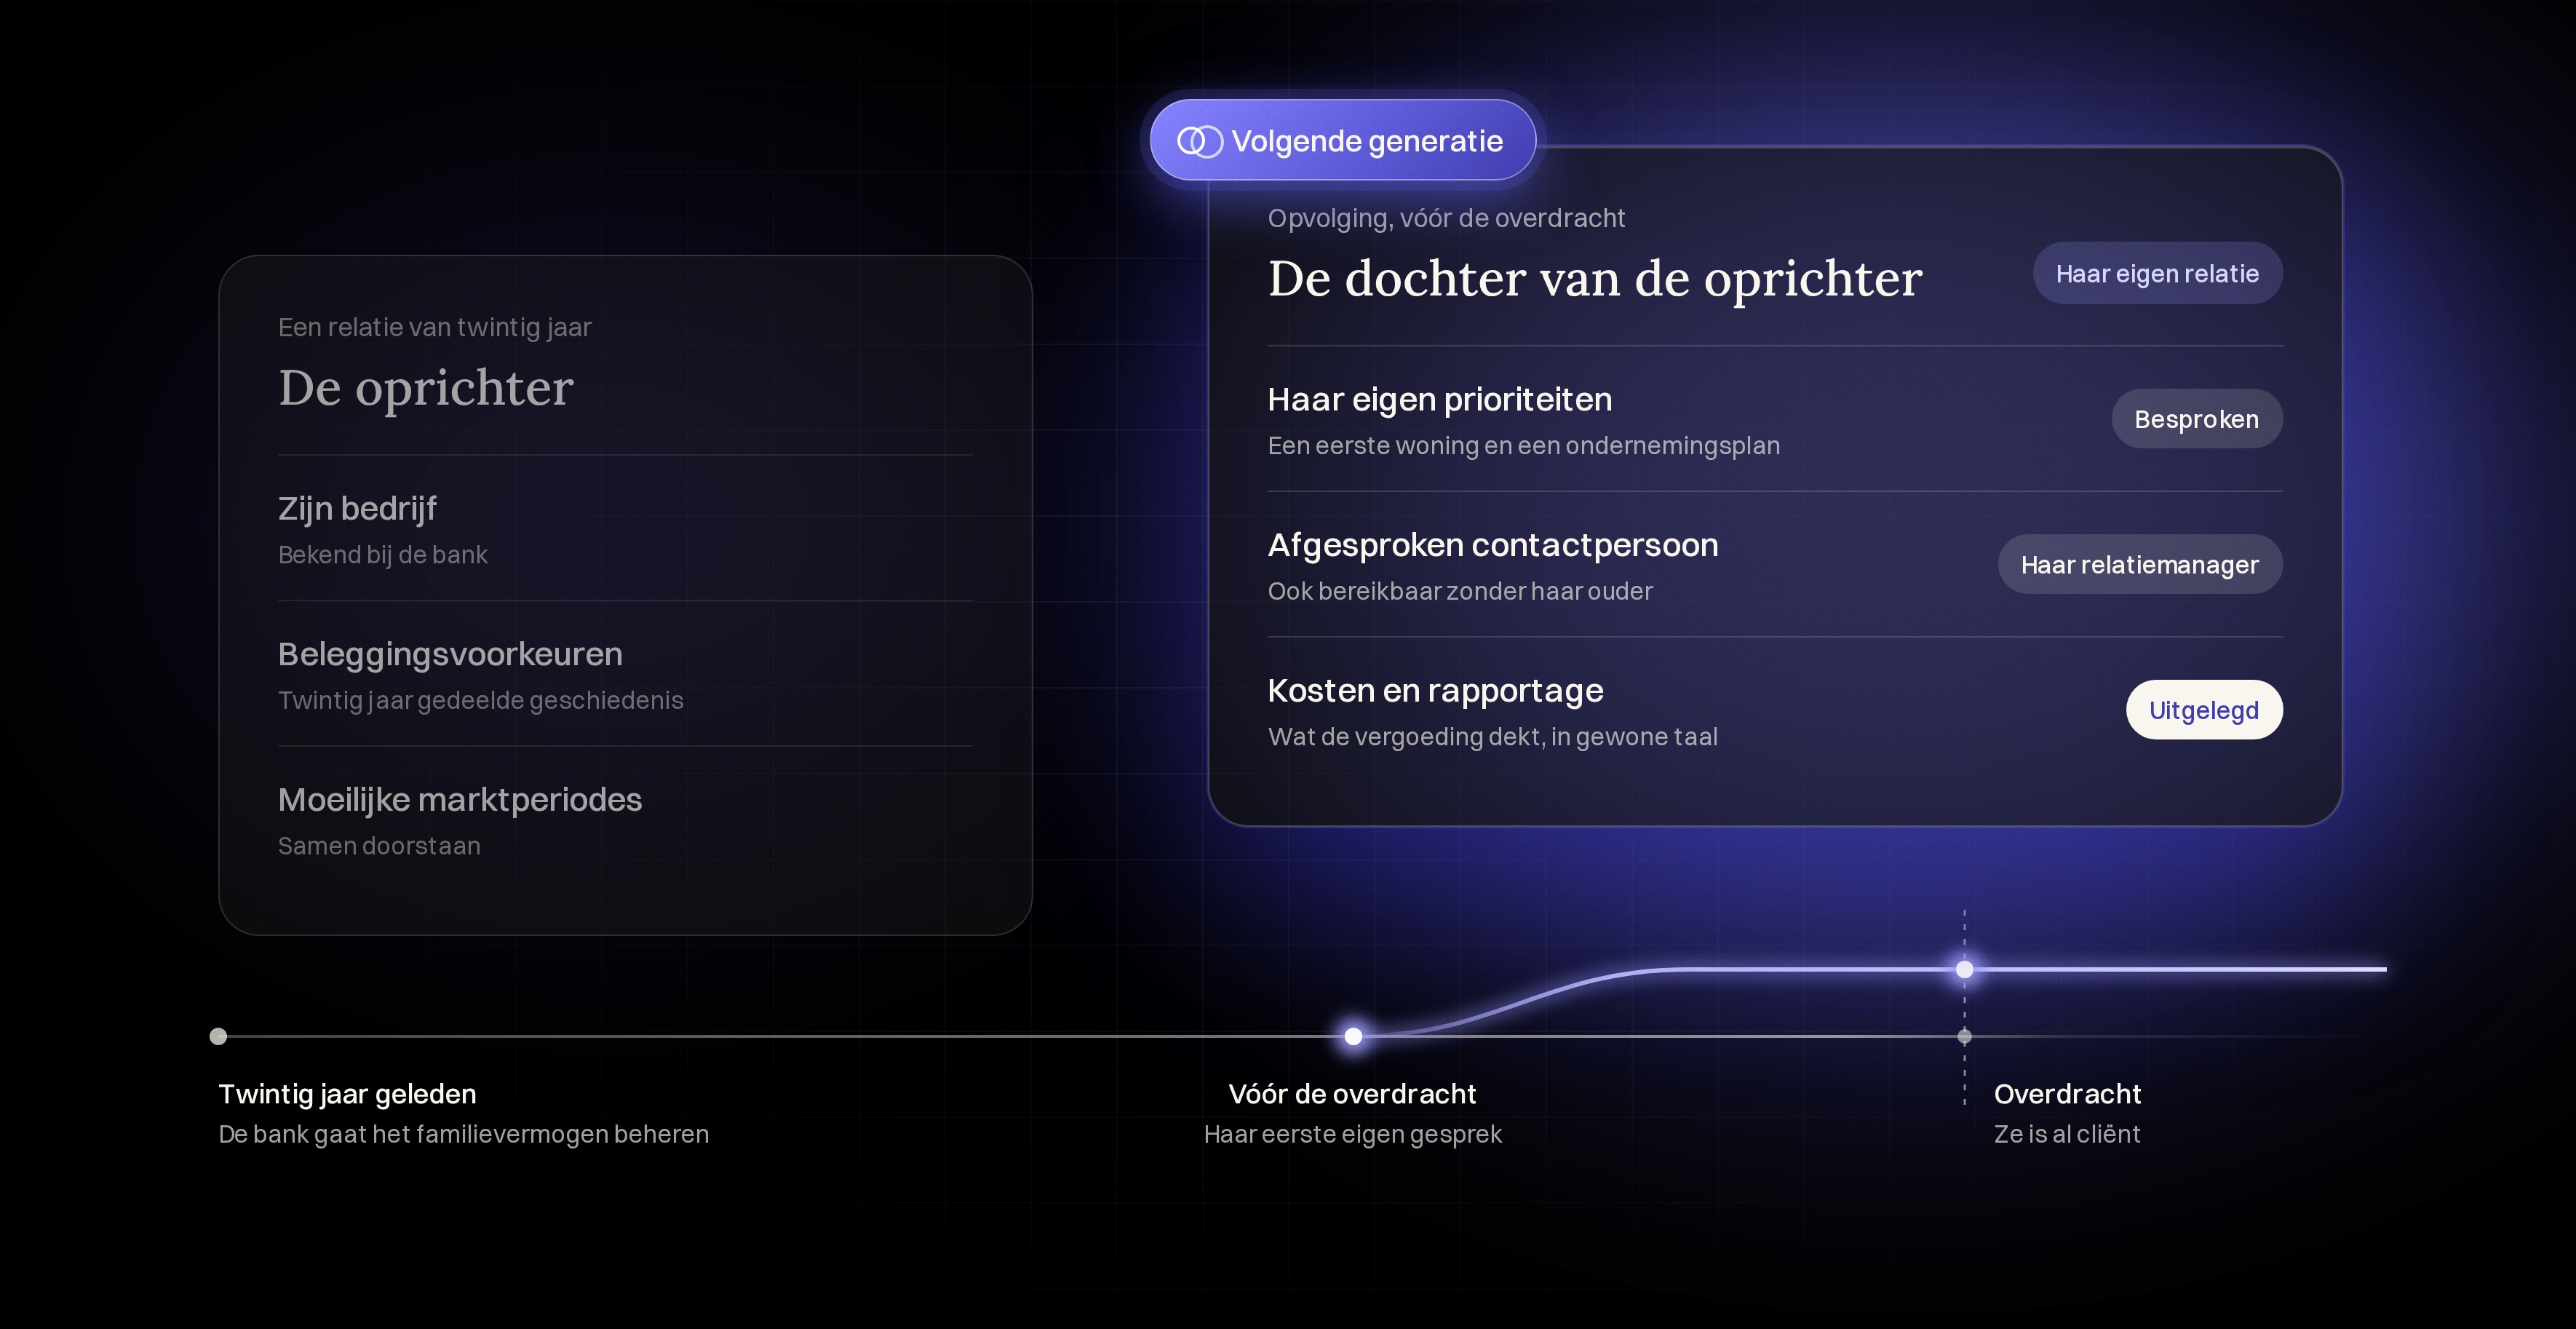


Een bank beheert al twintig jaar het vermogen van een familie. De relatiemanager kent het bedrijf van de oprichter, begrijpt zijn beleggingsvoorkeuren en heeft hem door verschillende moeilijke marktperiodes geholpen. Zijn dochter kent de bank vooral als een naam op rekeningoverzichten.
Wanneer zij verantwoordelijk wordt voor het vermogen, wegen die twintig jaar minder zwaar als de bank haar nooit heeft geholpen bij een eigen beslissing. De bank kan een langdurige familierelatie hebben en toch vanaf nul moeten beginnen met haar volgende cliënt.
Voor banken betekent vermogensbehoud over generaties heen dat zij het vertrouwen van de opvolger moeten verdienen voordat de overdracht plaatsvindt. Daarvoor zijn een eigen relatie, ruimte voor andere keuzes en een duidelijk waardevolle dienstverlening nodig. De aanbeveling van een ouder alleen is onvoldoende.
Het risico is zichtbaar voordat het vermogen wordt overgedragen
Uit het World Wealth Report 2025 van Capgemini bleek dat 81% van de ondervraagde erfgenamen van plan was om binnen één tot twee jaar na de erfenis van vermogensbeheerder te veranderen. Het gaat om een voornemen uit internationaal onderzoek, niet om een gemeten overstappercentage bij Europese banken. Het is wel aanleiding om te onderzoeken hoe sterk een familierelatie van één persoon afhankelijk is.
Een opvolgingsplan kan vastleggen waar het vermogen terechtkomt, zonder duidelijk te maken waarom de nieuwe eigenaar het bij dezelfde instelling zou laten. Banken moeten beide vragen beantwoorden. De juridische overdracht en de keuze van een adviseur zijn afzonderlijke gebeurtenissen.
Bouw een relatie op die van de opvolger zelf is
Een kennismaking tijdens een familiegesprek is nuttig. Die vertelt de bank nog niet of een opvolger vrijuit vragen stelt, de dienstverlening begrijpt of zonder de ouder contact zou opnemen met de relatiemanager.
Met instemming van de familie kan de bank een opvolger uitnodigen voor een gesprek over diens eigen situatie. Het kan gaan over een eerste woning, een ondernemingsplan of de verantwoordelijkheden die iemand verwacht te krijgen. Beginnen met een relevant onderwerp is waardevoller dan iemand een presentatie over de familieportefeuille te laten bijwonen.
Financiële educatie kan zo’n gesprek ondersteunen, vooral als die aansluit bij een concrete beslissing. Uitleg over een kapitaalopvraging, een kredietconstructie of de kosten van een mandaat geeft iemand een reden om met de volgende vraag terug te komen. Deelname aan een evenement is op zichzelf nauwelijks bewijs dat het vertrouwen is gegroeid.
De bank moet ook respecteren wat de huidige cliënt wil delen. Een familierelatie maakt niet automatisch alle rekeningen, documenten en gesprekken toegankelijk voor ieder familielid. Duidelijke grenzen kunnen het voor beide generaties gemakkelijker maken om open te spreken.
Geef de nieuwe eigenaar ruimte voor andere keuzes
Banken kunnen onenigheid met bestaande familieafspraken ten onrechte aanzien voor een gebrek aan beleggingskennis. Een opvolger kan die afspraken uitstekend begrijpen en toch een andere aanpak verkiezen.
Diegene wil misschien een bedrijf starten, meer direct beschikbaar geld aanhouden, via verschillende aanbieders beleggen of minder beslissingen uit handen geven. Het gesprek moet eerst duidelijk maken waarom die voorkeur bestaat, voordat een alternatief wordt voorgesteld.
Het onderzoek van BCG naar opvolging uit 2026 beschrijft hoe eigendom en zeggenschap complexer worden wanneer familieleden en bezittingen meer verspreid raken. De analyse richt zich vooral op Azië, maar helpt ook banken elders een belangrijke vraag te stellen: welke verantwoordelijkheden gaan naar welke personen?
Iemand die aandelen in het familiebedrijf erft, kan andere ondersteuning nodig hebben dan een broer of zus die liquide beleggingen ontvangt. Eén gezamenlijk familieprofiel kan die verschillen verhullen. Iedere toekomstige cliënt heeft een gesprek nodig over doelen en de rol die de bank daarin moet spelen.
Een deel van de relatie op duidelijke voorwaarden behouden kan duurzamer zijn dan proberen alle bestaande afspraken in stand te houden. Een bank moet haar waarde kunnen uitleggen, ook als de opvolger voor een deel van de portefeuille een andere aanbieder kiest.
Kijk verder dan de kinderen
De term “volgende generatie” kan het gesprek te snel vernauwen. De verantwoordelijkheid kan eerst naar een partner gaan of in de loop van de tijd over meerdere personen worden verdeeld.
Het UBS Global Wealth Report 2025 benadrukt dat vermogen vaak eerst tussen echtgenoten wordt overgedragen voordat het naar de volgende generatie gaat. Het betrekken van een partner die tot dan toe minder actief was, is daarom een wezenlijk onderdeel van de opvolgingsplanning.
Een bank moet weten wie nu beslissingen neemt, wie de benodigde bevoegdheden heeft en wie later ondersteuning nodig kan hebben. Die rollen kunnen verschillen. Alleen vragen wie erft, gaat voorbij aan de persoon die mogelijk binnenkort de financiën van de familie moet beheren.
Denk aan een partner die na een overlijden alleen verantwoordelijk wordt. Die heeft misschien eerst behoefte aan duidelijke uitleg over rekeningen en directe verplichtingen, voordat een langetermijnstrategie wordt besproken. De relatie moet de bank in staat stellen daarop te reageren, zonder dat iemand juist tijdens een crisis vertrouwen moet opbouwen.
Maak de waarde van de dienstverlening duidelijk
Een opvolger die de bank beoordeelt, kan vragen stellen die de bestaande cliënt al jaren niet meer stelt. Wat krijg ik voor de vergoeding? Welke beslissingen neemt de bank? Hoe bereik ik de juiste persoon? Kan ik de rapportages begrijpen zonder dat een adviseur iedere pagina toelicht?
Dat zijn redelijke criteria om een dienstverlening te beoordelen. Een heldere uitleg over verantwoordelijkheden en kosten overtuigt meer dan de algemene belofte dat de bank vermogende families begrijpt.
Digitale toegang is belangrijk omdat zij de dagelijkse ervaring bepaalt. Een cliënt die documenten kan opzoeken, een begrijpelijk portefeuilleoverzicht ziet en de voortgang van een verzoek kan volgen, ervaart minder drempels. Voor persoonlijk advies blijft iemand nodig die kan reageren wanneer een vraag om deskundig oordeel vraagt.
De bank moet beide verbinden. Een handige interface verliest waarde als de cliënt dezelfde informatie aan verschillende teams moet herhalen. Ook een bekwame relatiemanager is lastig te waarderen als eenvoudige verzoeken weken duren.
Meet de voorbereiding voordat u het vermogensbehoud meet
Het behouden vermogen na een overdracht is een belangrijke uitkomst, maar die komt te laat om de eerste contacten te sturen. Banken hebben eerder inzicht nodig in de ontwikkeling van de volgende relatie.
Bruikbare indicatoren zijn of de relevante familieleden een afgesproken contactpersoon hebben, of hun eigen prioriteiten zijn besproken en of iemand verantwoordelijk is voor openstaande opvolgingsvragen. Leg inhoudelijk contact vast. Uitnodigingen of inschrijvingen op een mailinglijst zeggen weinig over de voortgang van een relatie.
Maak na een overdracht onderscheid tussen waardeveranderingen en vermogen dat naar een andere instelling is verplaatst. Vraag waarom cliënten hun relatie voortzetten, verkleinen of beëindigen. Dat levert meer inzicht op dan aannemen dat ieder vertrek dezelfde generatiegebonden voorkeur weerspiegelt.
Wij geloven dat banken het vermogen van de volgende generatie eerder behouden wanneer zij opvolgers behandelen als toekomstige cliënten met eigen beslissingen. De bestaande relatie opent een deur. De bank moet degene die binnenkomt nog steeds een reden geven om te blijven.
Voor de dochter van de oprichter kan dat een private banker zijn die haar plannen al vóór de erfenis begreep, zonder oordeel haar mogelijkheden uitlegde en afspraken nakwam wanneer zij hulp vroeg. Op die ervaringen kan zij zelf vertrouwen.
Meer perspectieven op de sector: Performativ Pulse