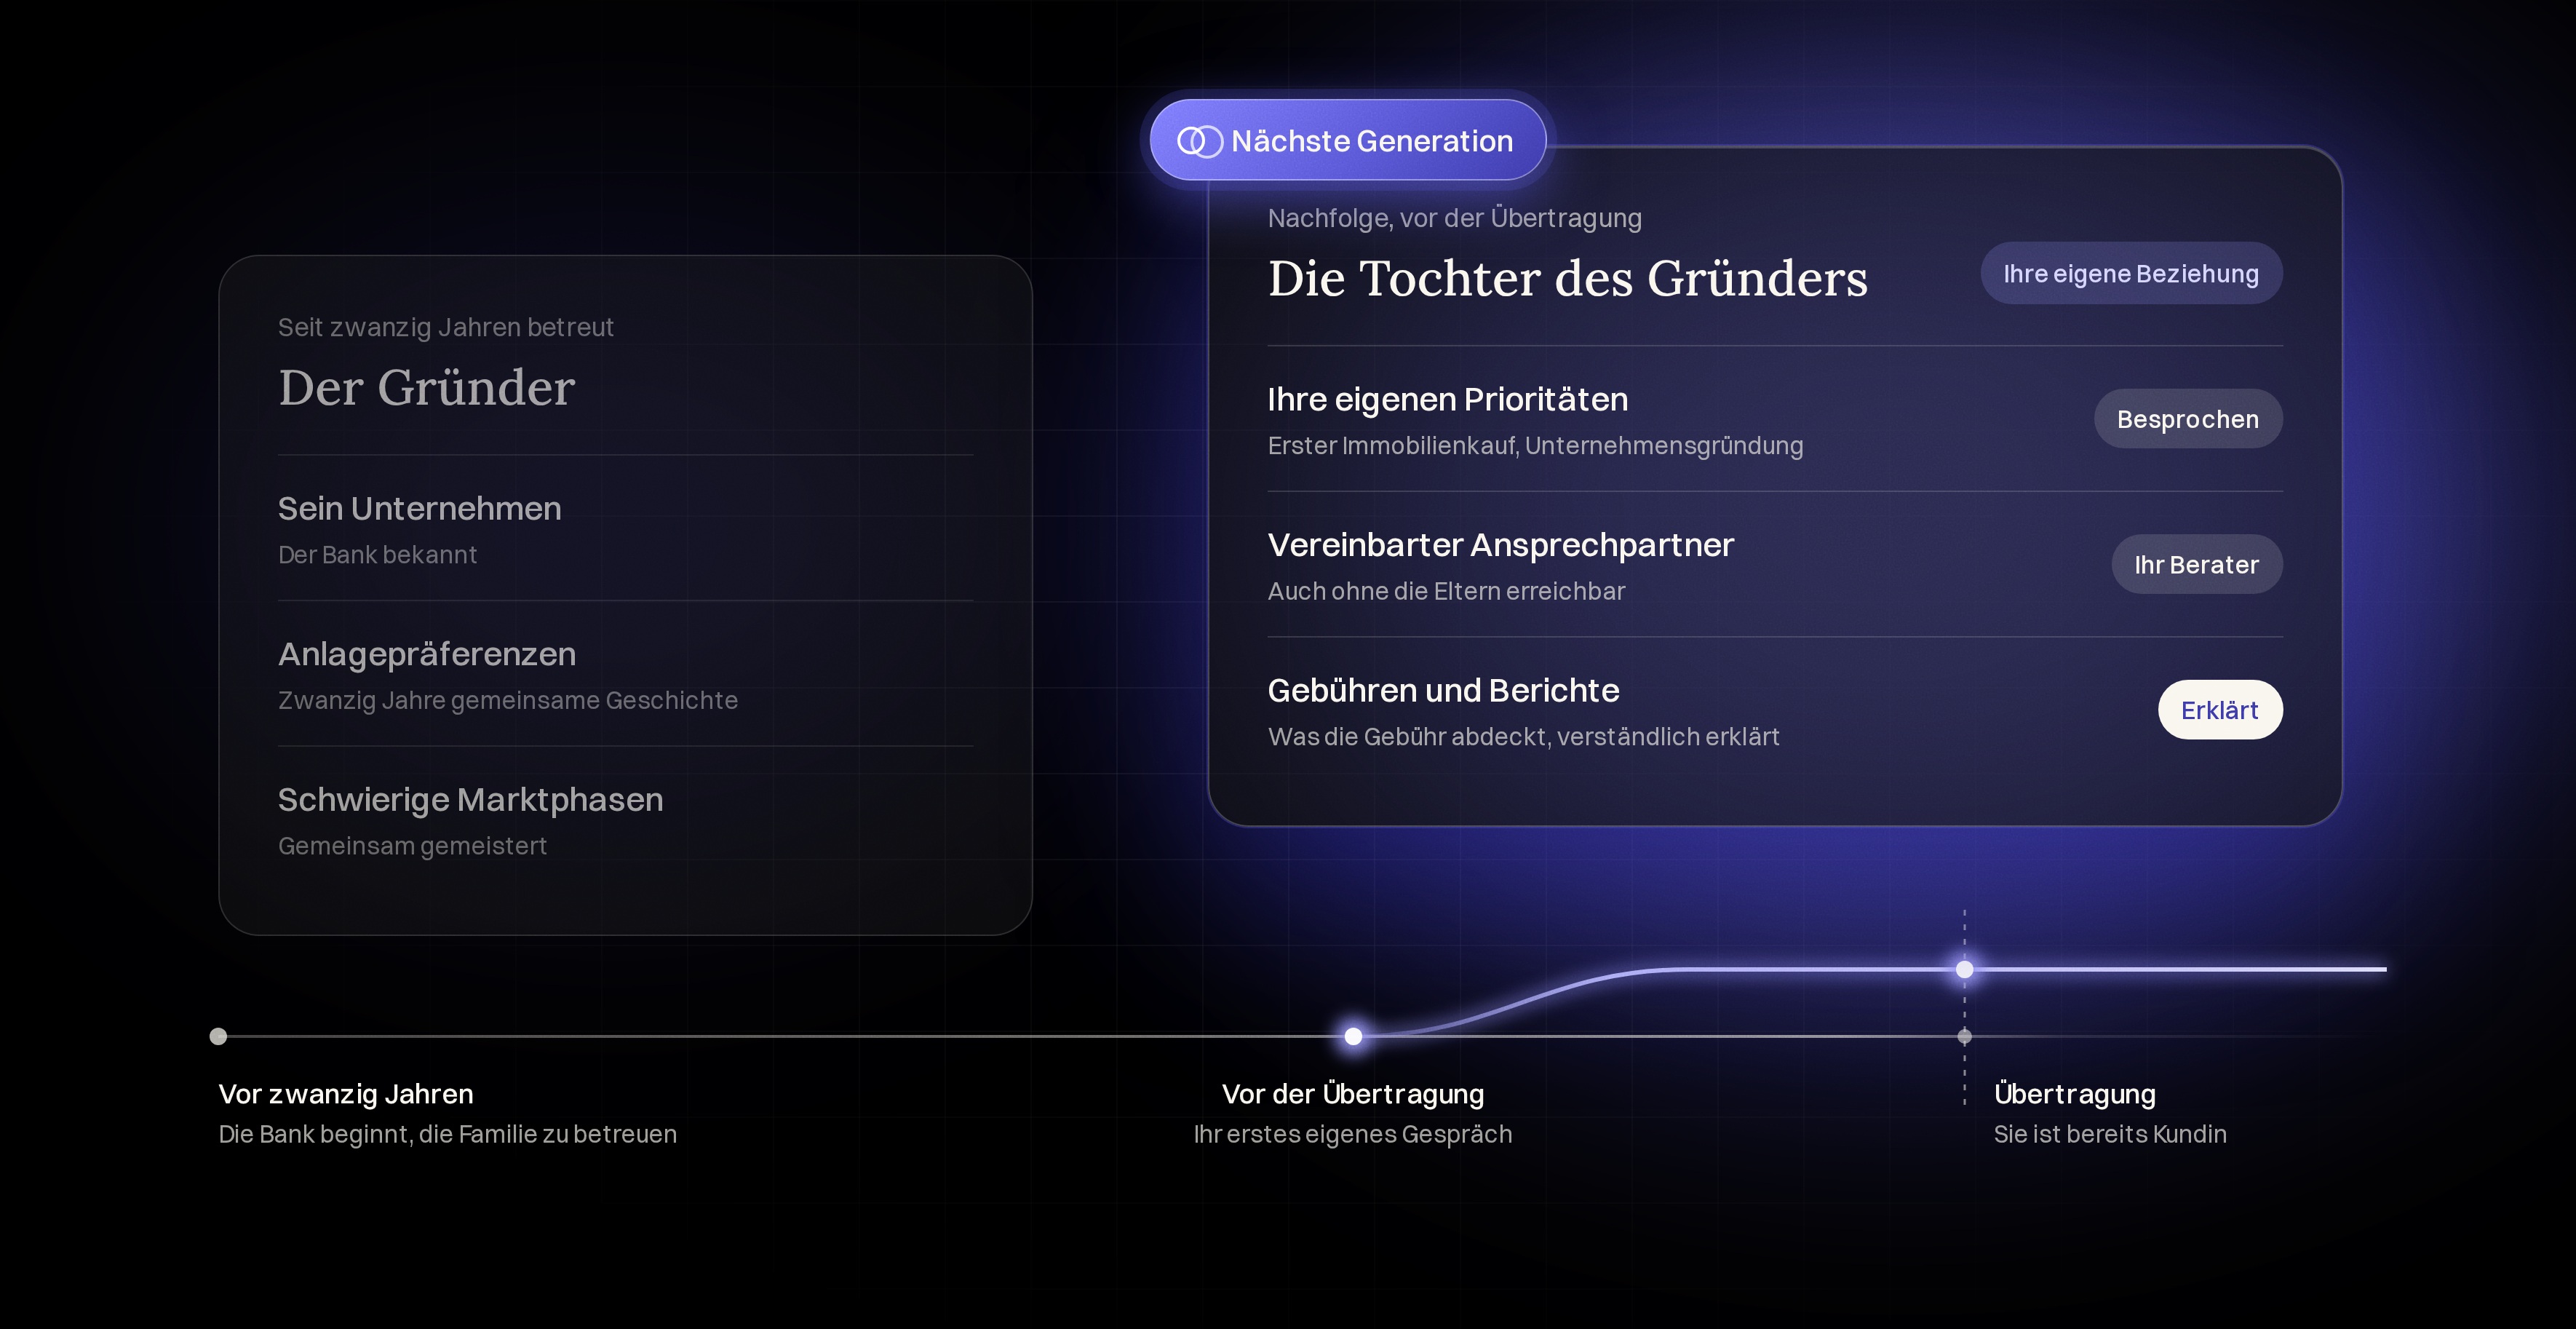


Eine Bank betreut seit zwanzig Jahren das Vermögen einer Familie. Der Kundenberater kennt das Unternehmen des Gründers, versteht dessen Anlagepräferenzen und hat ihn durch mehrere schwierige Marktphasen begleitet. Die Tochter kennt die Bank vor allem als Namen auf den Kontoauszügen.
Wenn sie die Verantwortung für das Vermögen übernimmt, werden diese zwanzig Jahre weniger zählen, falls die Bank ihr nie bei einer eigenen Entscheidung geholfen hat. Trotz einer langjährigen Familienbeziehung kann die Bank bei ihrer nächsten Kundin ganz am Anfang stehen.
Für Banken bedeutet generationenübergreifende Vermögensbindung, das Vertrauen der Nachfolger vor der Übertragung zu gewinnen. Dafür braucht es eine eigene Beziehung, Raum für andere Entscheidungen und eine Betreuung, deren Wert auch ohne Empfehlung der Eltern erkennbar ist.
Das Risiko wird sichtbar, bevor das Vermögen wechselt
Laut dem World Wealth Report 2025 von Capgemini planten 81 % der befragten Erben, innerhalb von ein bis zwei Jahren nach der Erbschaft den Vermögensverwalter zu wechseln. Das ist eine erklärte Absicht aus einer weltweiten Untersuchung, keine beobachtete Wechselquote bei europäischen Banken. Dennoch ist sie Anlass zu prüfen, wie sehr eine Familienbeziehung von einer einzigen Person abhängt.
Ein Nachfolgeplan kann festhalten, wohin das Vermögen geht, ohne zu klären, warum der neue Eigentümer es bei derselben Institution belassen sollte. Banken müssen beide Fragen berücksichtigen. Die rechtliche Übertragung und die Entscheidung über den künftigen Berater sind getrennte Vorgänge.
Eine eigenständige Beziehung zu den Nachfolgern aufbauen
Ein erstes Kennenlernen bei einem Familiengespräch ist hilfreich. Es zeigt der Bank noch nicht, ob ein Nachfolger offen Fragen stellt, die Betreuung versteht oder den Berater auch ohne die Eltern kontaktieren würde.
Mit Zustimmung der Familie kann die Bank ein Gespräch über die persönliche Situation des Nachfolgers anbieten. Dabei könnte es um einen ersten Immobilienkauf, eine Unternehmensgründung oder die erwarteten künftigen Aufgaben gehen. Ein relevantes Anliegen ist ein besserer Ausgangspunkt als eine Präsentation über das Familienportfolio.
Finanzielle Bildung kann das Gespräch unterstützen, besonders wenn sie eine konkrete Entscheidung betrifft. Wer einen Kapitalabruf, eine Kreditvereinbarung oder die Gebühren eines Mandats verständlich erklärt, gibt jemandem einen Grund, mit der nächsten Frage wiederzukommen. Die Teilnahme an einer Veranstaltung allein sagt wenig über gewachsenes Vertrauen aus.
Die Bank muss außerdem respektieren, welche Informationen der bisherige Kunde teilen möchte. Eine Familienbeziehung macht nicht automatisch jedes Konto, Dokument oder Gespräch für alle Familienmitglieder zugänglich. Klare Grenzen können beiden Generationen helfen, offen zu sprechen.
Anderen Entscheidungen Raum geben
Banken können die Ablehnung bestehender Familienvereinbarungen fälschlich als mangelndes Anlagewissen verstehen. Ein Nachfolger kann diese Vereinbarungen genau kennen und trotzdem einen anderen Ansatz bevorzugen.
Vielleicht möchte er ein Unternehmen gründen, mehr sofort verfügbare Liquidität halten, über mehrere Anbieter investieren oder weniger Entscheidungen delegieren. Das Gespräch sollte zunächst die Gründe für diese Präferenzen klären, bevor Alternativen vorgeschlagen werden.
Die Nachfolgestudie von BCG aus dem Jahr 2026 beschreibt die zunehmende Komplexität von Eigentum und Kontrolle, wenn Familienmitglieder und Vermögen stärker verteilt sind. Die Analyse konzentriert sich besonders auf Asien. Sie hilft aber auch Banken anderwärts, eine wichtige Frage zu stellen: Welche Aufgaben gehen auf welche Personen über?
Wer Anteile am Familienunternehmen erbt, benötigt möglicherweise andere Unterstützung als ein Geschwisterteil, das liquide Anlagen erhält. Ein gemeinsames Familienprofil kann diese Unterschiede verdecken. Jeder künftige Kunde braucht ein Gespräch über seine Ziele und die gewünschte Rolle der Bank.
Einen Teil der Beziehung zu klaren Bedingungen zu erhalten kann tragfähiger sein, als sämtliche bisherigen Vereinbarungen bewahren zu wollen. Eine Bank sollte ihren Wert auch dann erklären können, wenn der Nachfolger für einen Teil des Portfolios einen anderen Anbieter wählt.
Den Blick über die Kinder hinausweiten
Der Begriff “nächste Generation” kann den Blick vorschnell verengen. Die Verantwortung kann zunächst auf einen Ehepartner übergehen oder sich über die Zeit auf mehrere Personen verteilen.
Der UBS Global Wealth Report 2025 weist darauf hin, dass Vermögen häufig zuerst zwischen Ehepartnern übertragen wird, bevor es an die nächste Generation geht. Einen bislang weniger aktiven Partner einzubeziehen ist deshalb ein wesentlicher Bestandteil der Nachfolgeplanung.
Eine Bank sollte verstehen, wer heute entscheidet, wer die erforderlichen Befugnisse besitzt und wer später Unterstützung brauchen könnte. Diese Rollen können auseinanderfallen. Wer nur nach dem Erben fragt, übersieht möglicherweise die Person, die bald die Familienfinanzen verwalten muss.
Denken wir an einen Partner, der nach einem Todesfall allein verantwortlich wird. Er benötigt vielleicht zunächst eine verständliche Übersicht über Konten und unmittelbare Verpflichtungen, bevor eine langfristige Anlagestrategie besprochen wird. Die Beziehung sollte es der Bank ermöglichen, darauf einzugehen, ohne dass Vertrauen erst in einer Krise aufgebaut werden muss.
Den Wert der Betreuung verständlich machen
Ein Nachfolger, der die Bank bewertet, kann Fragen stellen, die der bisherige Kunde seit Jahren nicht mehr gestellt hat. Was deckt die Gebühr ab? Welche Entscheidungen trifft die Bank? Wie erreiche ich den richtigen Ansprechpartner? Verstehe ich die Berichte, ohne dass ein Berater jede Seite erläutern muss?
Das sind berechtigte Maßstäbe für eine Dienstleistung. Eine klare Erklärung von Zuständigkeiten und Kosten überzeugt eher als die allgemeine Zusicherung, dass die Bank vermögende Familien versteht.
Digitale Zugänge sind wichtig, weil sie den Alltag prägen. Wer Dokumente abrufen, ein verständliches Portfolio einsehen und den Stand einer Anfrage verfolgen kann, erlebt weniger Reibung in der Beziehung. Persönliche Beratung braucht weiterhin jemanden, der reagiert, wenn eine Frage fachliches Urteilsvermögen verlangt.
Die Bank sollte beides verbinden. Eine bequeme Benutzeroberfläche verliert ihren Wert, wenn Kunden dieselben Angaben mehreren Teams wiederholen müssen. Auch ein kompetenter Berater ist schwer zu schätzen, wenn einfache Anliegen wochenlang liegen bleiben.
Die Bereitschaft der Next Gen vor der Vermögensbindung messen
Das nach einer Übertragung verbleibende Vermögen ist ein wichtiges Ergebnis. Es kommt jedoch zu spät, um den frühen Beziehungsaufbau zu steuern. Banken brauchen vorher Hinweise darauf, ob sich die nächste Beziehung entwickelt.
Sinnvolle Indikatoren sind ein vereinbarter Ansprechpartner für die relevanten Familienmitglieder, Gespräche über deren eigene Prioritäten und klare Zuständigkeiten für offene Nachfolgefragen. Erfassen Sie inhaltlich relevante Kontakte, statt Einladungen oder Newsletter-Abonnements als Beziehungsfortschritt zu zählen.
Nach der Übertragung sollten Wertveränderungen von Vermögen unterschieden werden, das zu einer anderen Institution gewechselt ist. Fragen Sie, warum Kunden die Beziehung fortsetzen, reduzieren oder beenden. Das liefert mehr Erkenntnisse als die Annahme, jeder Weggang habe denselben generationenbedingten Grund.
Wir glauben, dass Banken das Vermögen der nächsten Generation eher halten können, wenn sie Nachfolger als künftige Kunden mit eigenen Entscheidungen behandeln. Die bestehende Beziehung öffnet eine Tür. Die Bank muss der Person, die hindurchgeht, trotzdem einen Grund geben zu bleiben.
Für die Tochter des Gründers könnte das ein Berater sein, der ihre Pläne schon vor der Erbschaft verstand, ihre Optionen unvoreingenommen erklärte und Zusagen einhielt, wenn sie um Hilfe bat. Auf diese Erfahrungen kann sie selbst vertrauen.
Weitere Perspektiven zur Branche: Performativ Pulse