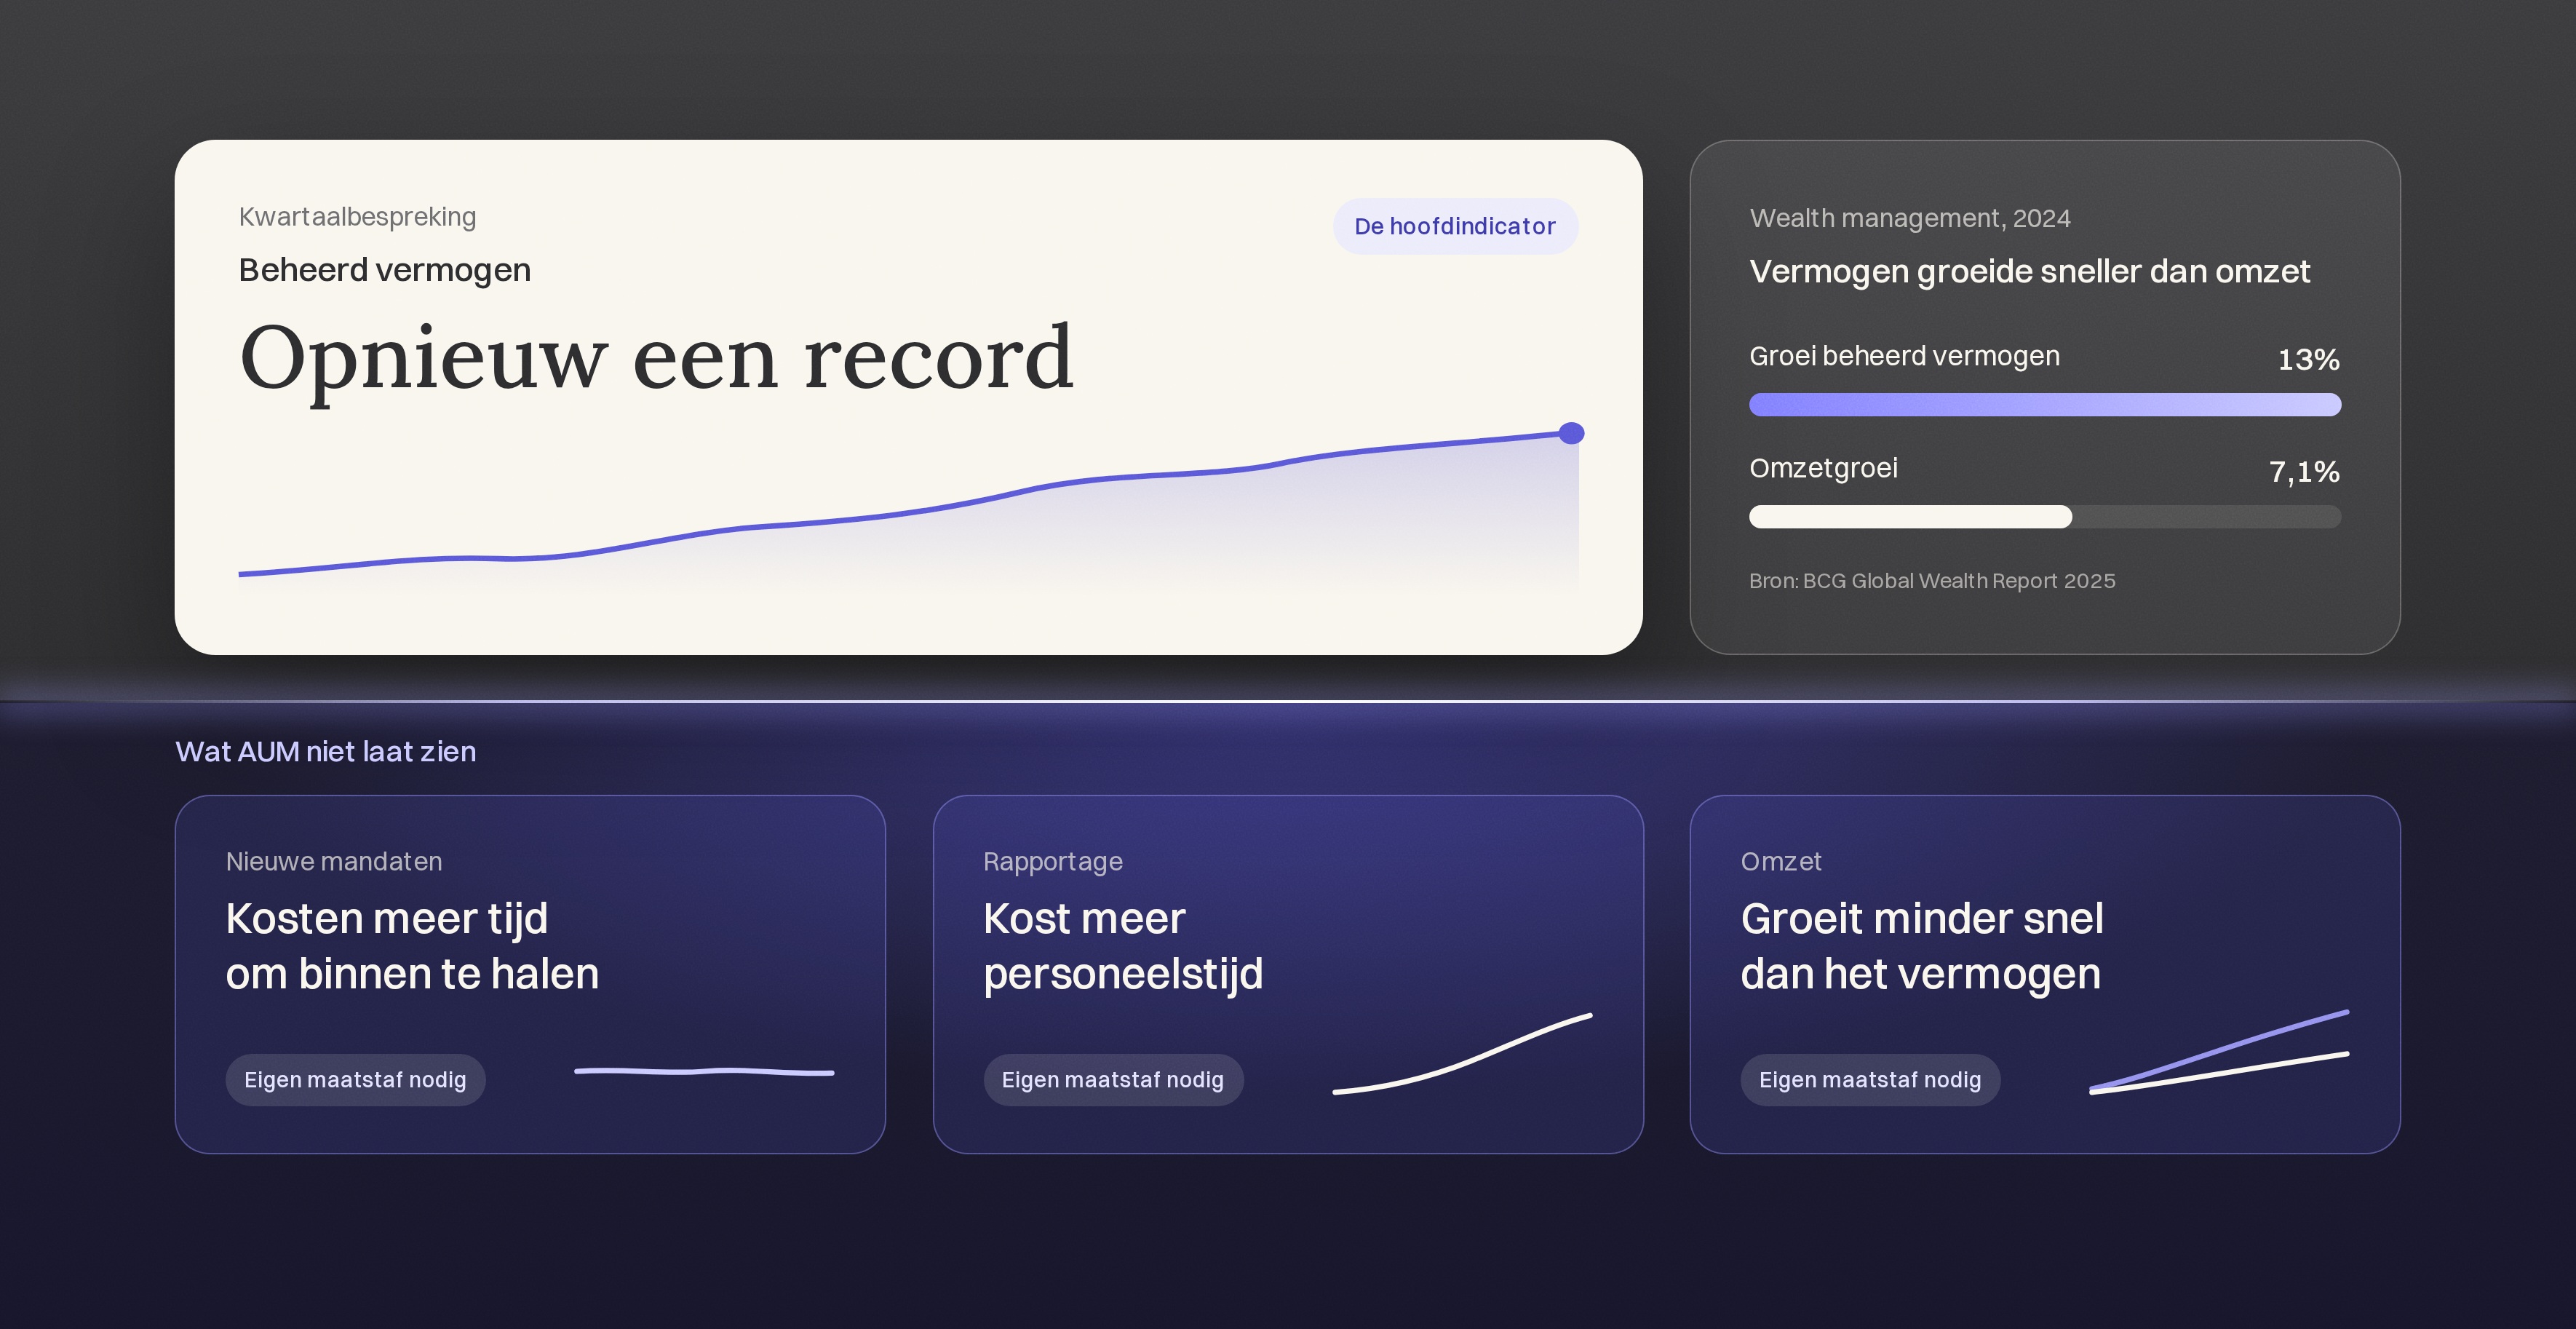


Tijdens de kwartaalbespreking bereikt het beheerd vermogen opnieuw een record. Het beleggingsteam heeft goede rendementen behaald. De hoofdindicator stelt gerust. Elders in het bedrijf duurt het langer om nieuwe mandaten te winnen, kost rapportage meer personeelstijd en groeit de omzet minder snel dan het vermogen.
Dat kan allemaal tegelijk waar zijn. Groeiende assets under management, of AUM, laten zien hoe groot het beheerde vermogen is. Ze vertellen een vermogens- of assetmanager niet of de cliëntrelaties, prijsstelling of operationele capaciteit verbeteren. Een kleinere onderneming die te sterk op deze indicator vertrouwt, kan beslissingen uitstellen totdat een minder gunstige markt ze moeilijker maakt.
Marktwinsten kunnen een bedrijf gezonder laten lijken
Het Global Wealth Report 2025 van BCG constateerde dat het beheerd vermogen in wealth management in 2024 met 13% toenam, terwijl de omzet met 7,1% steeg. Dit illustreert waarom vermogensgroei en bedrijfsgroei afzonderlijk moeten worden beoordeeld.
Het patroon is ook relevant voor assetmanagers. Het Global Asset Management Report 2026 van BCG schat dat marktwaardestijgingen in 2025 verantwoordelijk waren voor meer dan 80% van de bruto-omzetgroei. Dat onderstreept hoeveel gerapporteerde groei kan afhangen van factoren buiten de commerciële activiteiten van de onderneming.
Beleggingsresultaten zijn belangrijk voor cliënten en kunnen toekomstige groei ondersteunen. Het probleem ontstaat wanneer hun effect op AUM wordt gezien als bewijs dat acquisitie, cliëntbehoud en bedrijfsvoering allemaal goed functioneren. Die onderdelen hebben eigen maatstaven nodig.
Scheid nieuwe klantenmiddelen van stijgende koersen
Een nuttige groeianalyse begint met de verklaring hoe het beheerd vermogen aan het begin van de periode veranderde in het vermogen aan het einde. Onderscheid inleg en onttrekkingen van cliënten, beleggingsresultaten, eventuele valuta-effecten en vermogen dat door overnames of afstotingen is toegevoegd of verdwenen. Gebruik vaste categorieën en voorkom dubbeltellingen.
Zo worden nieuwe cliëntenmiddelen onderscheiden van waardestijgingen in bestaande portefeuilles. Ook wordt zelf gewonnen vermogen gescheiden van vermogen dat met een andere onderneming is overgenomen. Beide kunnen groei opleveren, maar vragen iets anders van het management.
Vervolgens verdienen de netto geldstromen aandacht. Een positief totaal kan voortkomen uit één grote cliënt die bijstort, terwijl verschillende kleinere relaties vertrekken. Een negatief totaal kan een geplande onttrekking weerspiegelen in plaats van ontevredenheid. De totale geldstromen wijzen aan waar onderzoek nodig is, maar verklaren de oorzaak niet.
Kijk bij vermogensbeheer naar nieuwe mandaten, extra vermogen van bestaande cliënten en de redenen voor onttrekkingen. Bekijk bij assetmanagement de geldstromen per fonds of strategie en de distributiekanalen die ze hebben opgeleverd. Verschuivingen tussen producten binnen dezelfde onderneming mogen niet voor externe groei worden aangezien.
Omzetgroei vraagt om een eigen verklaring
Twee ondernemingen met hetzelfde beheerd vermogen kunnen heel verschillende omzetten behalen. Dat kan samenhangen met tariefstructuren, de samenstelling van cliënten en producten, kortingen of het aandeel van het vermogen waarover een vergoeding wordt berekend.
Zet de terugkerende beheer- of adviesomzet af tegen het gemiddelde vermogen waarover in dezelfde periode vergoedingen worden berekend. Dat geeft inzicht in de gerealiseerde omzetopbrengst per euro beheerd vermogen. Houd prestatievergoedingen en incidentele inkomsten apart, zodat die veranderingen in de terugkerende inkomsten niet verhullen.
Een lagere opbrengst is niet automatisch een verkeerde keuze. Een goedkoper mandaat kan eenvoudig te bedienen en strategisch waardevol zijn. Het wordt problematisch als de onderneming de daling niet begrijpt en haar aannames over de benodigde werkzaamheden niet bijstelt.
Belangrijk is wat overblijft na de kosten van de dienstverlening. Een onderneming kan vermogen en omzet toevoegen en toch minder winst maken als de dienstverlening sneller groeit. Eigenaren moeten begrijpen welke relaties of strategieën duurzaam bijdragen en welke afhankelijk zijn van inspanning die de hoofdindicator niet laat zien.
Kijk naar het werk achter iedere relatie
Voor een kleiner team kunnen enkele veeleisende relaties de bedrijfsvoering ingrijpend veranderen. Maatwerkrapportages, herhaalde datacontroles, complexe facturatie en afstemming met verschillende aanbieders kunnen de capaciteit opslokken die voor nieuwe groei was bedoeld.
Een deel van die inspanning hoort bij de dienstverlening waarvoor cliënten betalen. Een ander deel komt voort uit vermijdbaar herstelwerk. Beide als dezelfde overhead behandelen maakt het moeilijker te bepalen waar de onderneming moet investeren of haar aanpak moet aanpassen.
Het onderzoek van Deloitte uit 2026 naar technologie in vermogensbeheer benadrukt het belang van complete cliëntprocessen en de overdracht tussen teams. Dat perspectief is hier nuttig: een efficiënte stap garandeert geen efficiënte dienstverlening als het werk elders opnieuw moet worden gecontroleerd, gekopieerd of uitgevoerd.
Begin met een paar activiteiten die geregeld veel capaciteit vragen. Meet hoe lang een rapportagecyclus duurt, hoeveel uitzonderingen onopgelost blijven of hoeveel correcties nodig zijn voordat facturen kunnen worden verstuurd. Volg de taak tot en met de afronding, in plaats van alleen te meten hoe snel een systeem een resultaat oplevert.
Neem ook het werk van oprichters en senior medewerkers mee. Tijd voor het oplossen van routinematige problemen verschijnt misschien niet als nieuwe kostenpost, maar vermindert de beschikbare tijd voor beleggingsbeslissingen, cliëntrelaties en bedrijfsontwikkeling.
Toets de onderneming zonder meewerkende markt
Een groeiend vermogen kan extra personeel of vaste uitgaven comfortabel laten lijken. Onderzoek vóór zulke verplichtingen hoe de terugkerende activiteiten zouden presteren als marktwaarden niet meer stijgen of dalen.
Daarvoor is geen voorspelling nodig. Gebruik enkele expliciete aannames over vermogenswaarden, netto geldstromen, vergoedingen en uitvoeringskosten. Bekijk welke inkomsten met AUM meebewegen, welke uitgaven vast blijven en hoe snel de onderneming kan reageren.
Houd bij ondernemingen met prestatievergoedingen die inkomsten apart van de omzet die nodig is om doorlopende verplichtingen te dekken. Als een sterk jaar een grotere vaste kostenbasis heeft gefinancierd, kan het volgende jaar meer nodig zijn dan goede bedoelingen om die te dragen.
Het doel is beslissingen zichtbaar te maken zolang de onderneming nog keuzeruimte heeft. Een wervingsplan kan verstandig blijven. Een nieuwe dienst kan de moeite waard zijn. De businesscase moet uitleggen hoe herhaalbare inkomsten en beschikbare capaciteit de plannen ondersteunen, niet alleen een recente portefeuillewaardering.
Voer een beter gesprek over groei
AUM hoort thuis in managementrapportages, maar niet alleen. Combineer het met netto geldstromen, terugkerende omzetopbrengst, operationele winstgevendheid en een beperkt aantal indicatoren voor het vermogen van het team om de beloofde dienstverlening te leveren.
Bespreek vervolgens de redenen voor veranderingen. Een prijsconcessie, een investering in een nieuwe markt of een bewuste periode met intensievere onboarding kan waardevol zijn. Het management moet een bewuste afweging kunnen onderscheiden van een verslechtering die niemand heeft aangepakt.
Een overtuigend groeiverhaal maakt duidelijk waar het vermogen vandaan komt, wat het oplevert en wat er nodig is om de bijbehorende dienstverlening te leveren. Dat vraagt om een diepgaander gesprek dan het vieren van het nieuwste AUM-record, maar geeft eigenaren een betere basis voor de volgende groeifase van hun onderneming.
Bij de volgende kwartaalbespreking kan het recordvermogen nog steeds goed nieuws zijn. Het sterkere resultaat is weten dat de onderneming nieuwe relaties heeft gewonnen, haar prijsdiscipline heeft behouden en de capaciteit heeft gecreëerd voor wat volgt.
Meer perspectieven op de sector: Performativ Pulse