

Een bank voegt een fonds voor private beleggingen toe aan haar aanbod. De introductie heeft een duidelijke commerciële aantrekkingskracht: cliënten krijgen toegang tot een strategie die eerder buiten hun bereik lag en adviseurs hebben iets nieuws te bespreken. Zes maanden later wil een cliënt eerder dan verwacht over zijn geld beschikken. Dat gesprek stelt het aanbod grondiger op de proef dan de introductie.
Bredere toegang tot private markten biedt banken een distributiekans en brengt blijvende verantwoordelijkheid voor de dienstverlening met zich mee. Selectie, uitleg over liquiditeit, portefeuillerapportages en het afhandelen van verzoeken moeten ook na de inschrijving goed functioneren. De kwaliteit van die dienstverlening bepaalt of de toegang vertrouwen opbouwt of teleurstelling veroorzaakt.
De toegang wordt in Europa breder
De Europese Commissie beschrijft ELTIF 2.0, van toepassing sinds januari 2024, als een kader dat de toegang tot langetermijnbeleggingsfondsen verbreedt. Het maakt ook semiliquide structuren mogelijk die onder bepaalde voorwaarden terugbetalingen aanbieden. ELTIFs zijn één manier om in private markten te beleggen, geen verzamelnaam voor iedere private belegging.
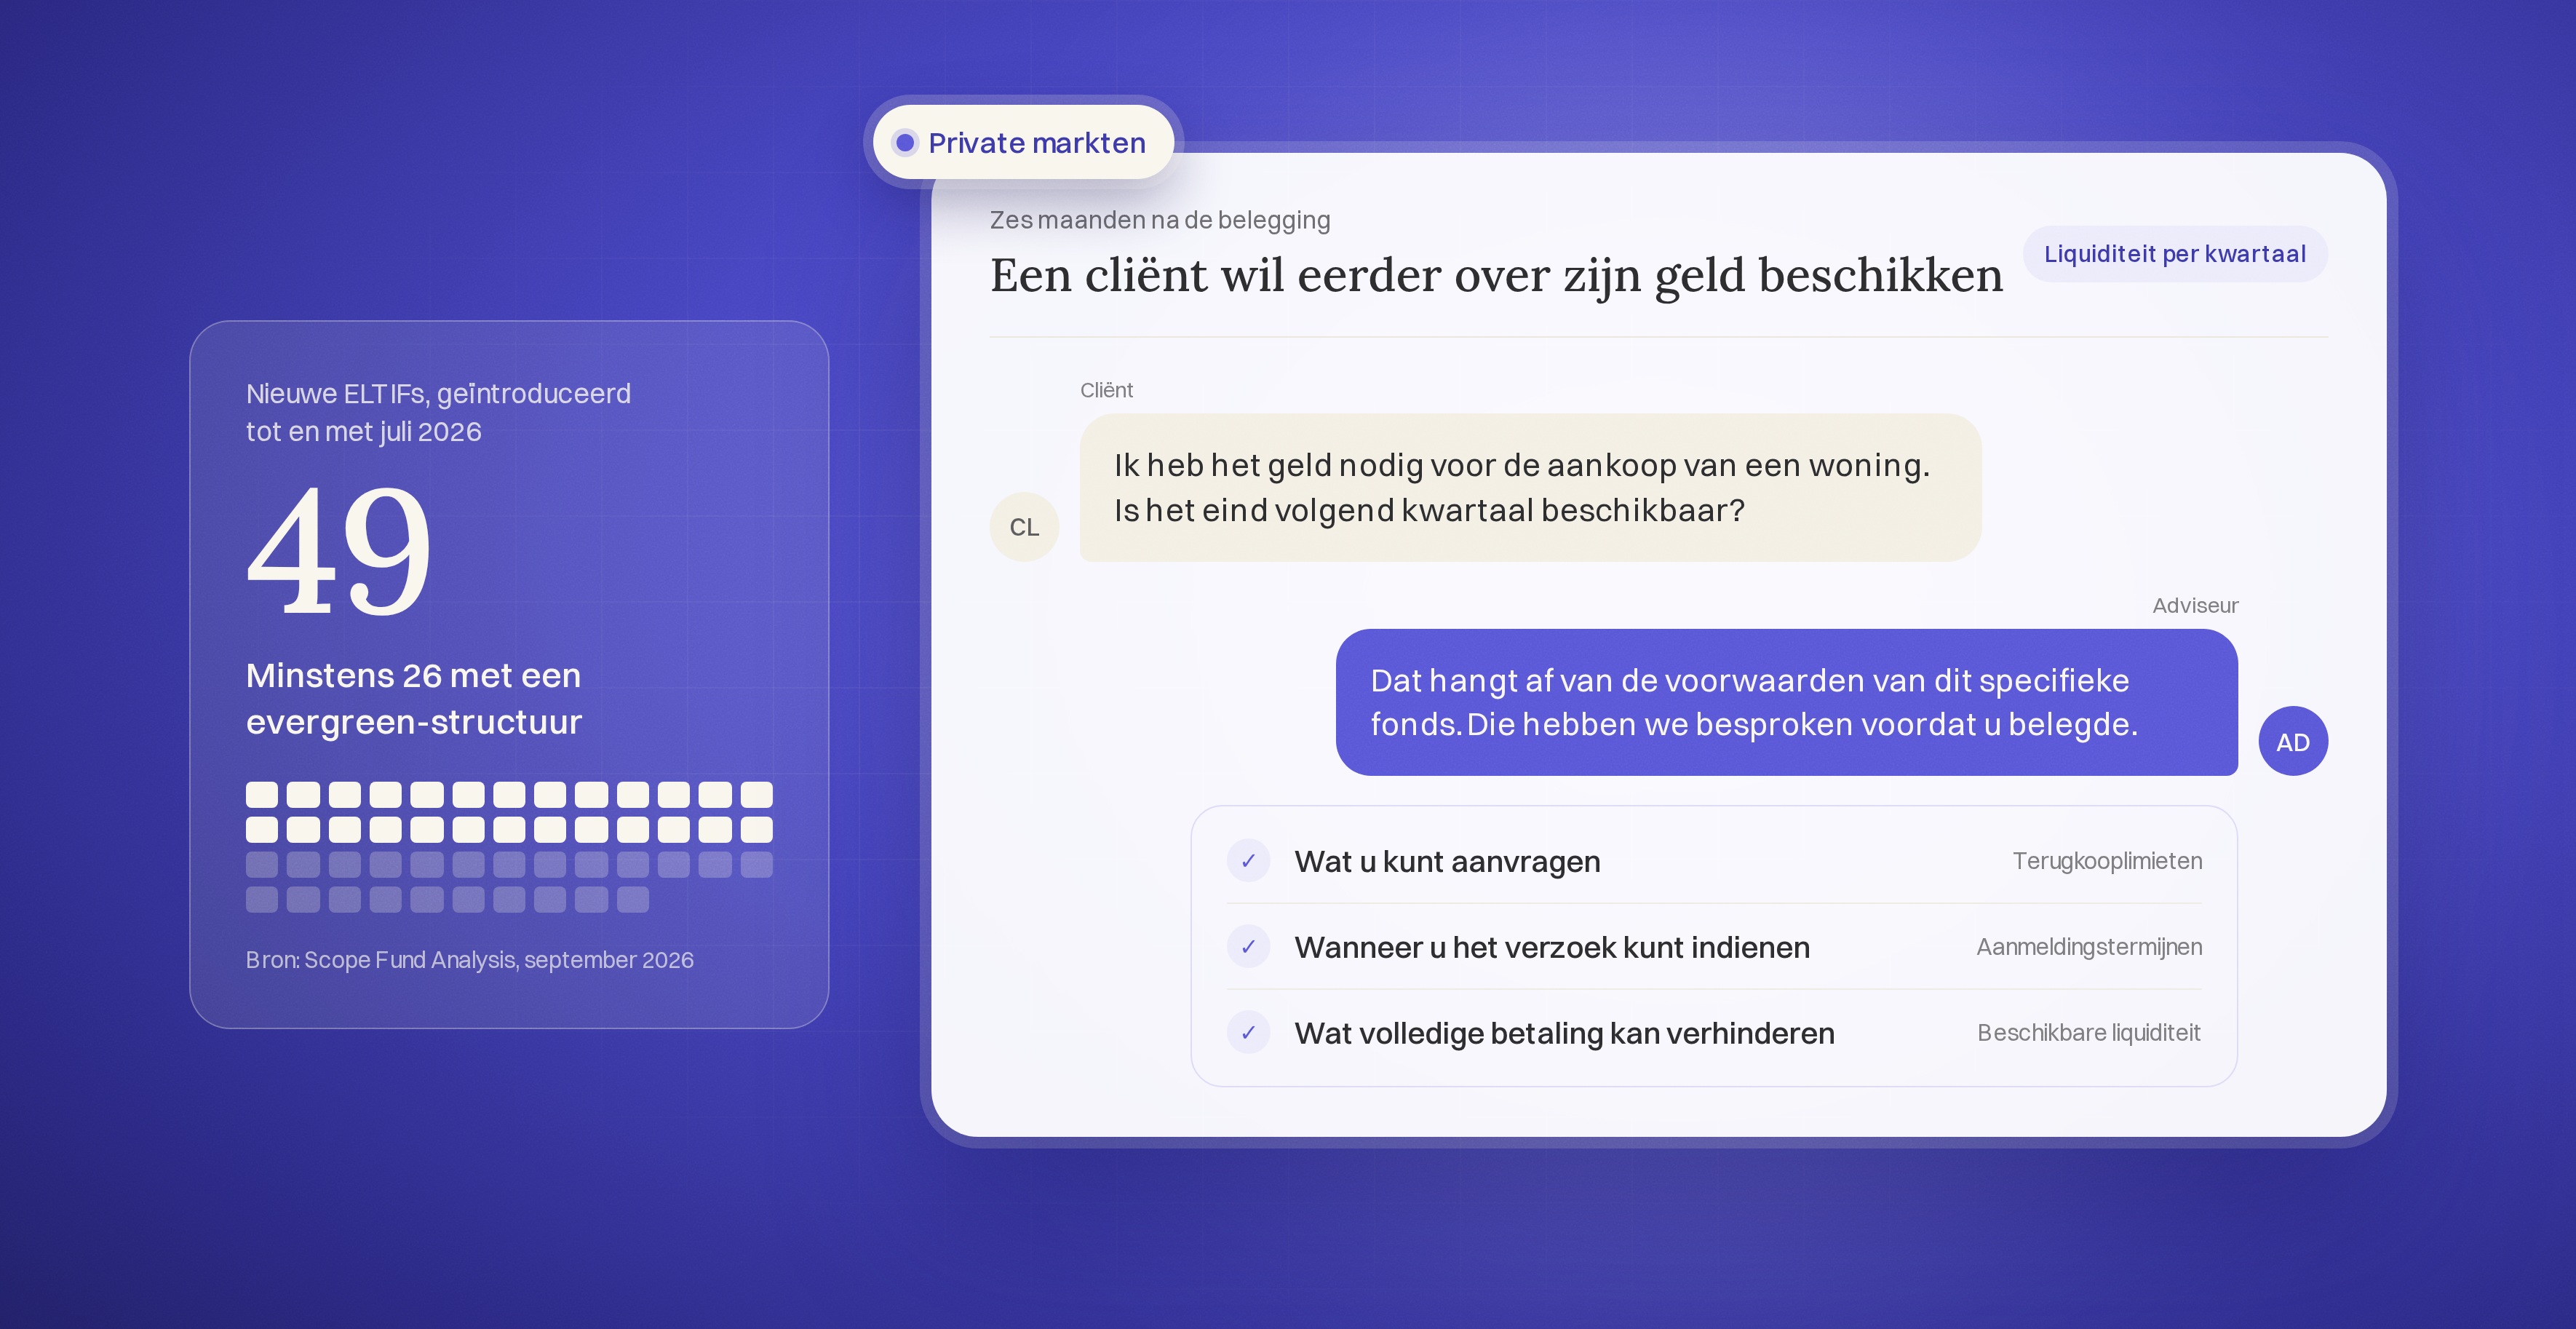
Ook de samenstelling van het aanbod verandert. De marktanalyse van Scope Fund Analysis uit september 2026 identificeerde 49 nieuwe ELTIFs die tot en met juli 2026 waren geïntroduceerd. Minstens 26 daarvan hadden een evergreen-structuur. Voor negen fondsen ontbraken gegevens over de structuur. Dat wijst op een verschuiving in het aanbod, niet op bewezen belangstelling voor ieder fonds.
Evergreen verwijst doorgaans naar een fonds zonder vaste einddatum, waarin doorlopend of periodiek kan worden ingeschreven. Het betekent op zichzelf niet dat onbeperkt kan worden uitgestapt. Dat verschil moet centraal staan in de productuitleg van de bank.
Het begrip van de belegger moet aansluiten bij de voorwaarden
Een cliënt die beursgenoteerde fondsen gewend is, kan bij “liquiditeit per kwartaal” aannemen dat het geld aan het einde van het volgende kwartaal beschikbaar is. De feitelijke uitkomst hangt af van de aanmeldingstermijnen, terugkooplimieten, beschikbare liquiditeit en overige voorwaarden van het specifieke fonds.
Een adviseur moet uitleggen wat de cliënt kan aanvragen, wanneer het verzoek kan worden ingediend en wat volledige betaling op de verwachte datum kan verhinderen. Bespreek dit in gewone taal voordat de cliënt op de belegging rekent om een toekomstige verplichting na te komen.
De bank kan het begrip toetsen met een concrete situatie. Als de cliënt op een vaste datum een woning wil kopen, passen de fondsvoorwaarden dan bij die behoefte? Het antwoord hangt af van de cliënt en het product. Een uitgebreider gesprek vooraf kan een veel moeilijker gesprek later voorkomen.
Daarbij telt de hele portefeuille mee. Bestaande verplichtingen, leningen, geplande uitgaven en andere illiquide bezittingen bepalen mede hoe zinvol een extra private belegging is. Een groot vermogen maakt die afwegingen niet overbodig.
Productgoedkeuring moet ook de dienstverlening na de verkoop omvatten
Beleggingsselectie en due diligence zijn essentieel. Het goedkeuringsproces moet ook duidelijk maken welke dienstverlening de bank gedurende de hele beleggingsperiode betrouwbaar kan leveren.
Hoe ontvangt het rapportageteam de waarderingen? Wat gebeurt er als een overzicht te laat komt of het fonds een handelsdatum wijzigt? Wie legt een gedeeltelijke terugbetaling uit? Welk team controleert of een verzoek juist is ingediend en onderneemt actie als dat niet zo is?
Voor verschillende delen van dit proces kan een bank afhankelijk zijn van een fondsbeheerder, administrateur, bewaarinstelling en distributiepartner. Voor de cliënt zijn die grenzen waarschijnlijk geen acceptabele reden voor tegenstrijdige antwoorden. Verantwoordelijkheden en escalatieroutes moeten worden afgesproken voordat de volumes toenemen.
Commerciële goedkeuring moet daarom ook een inschatting bevatten van het werk dat nodig is om het product te ondersteunen. Het inschrijvingsvolume kan aantrekkelijk lijken, terwijl vragen, handmatige updates en herhaalde documentcontroles de kosten per cliëntrelatie verhogen.
Een portefeuilleoverzicht moet duidelijk maken wat de cijfers betekenen
Een geconsolideerde rapportage kan een beursgenoteerde positie naast een privaat fonds plaatsen. Die presentatie mag niet suggereren dat beide waarden op dezelfde manier of op hetzelfde moment zijn vastgesteld.
Een private positie kan op basis van een periodieke waardering worden gerapporteerd. Afhankelijk van de structuur kunnen beleggers ook nog niet opgevraagde toezeggingen of lopende inschrijvingen hebben. Die moeten apart van het belegde vermogen worden getoond. Ongelijksoortige bedragen optellen kan een misleidend beeld geven van de blootstelling of de beschikbare liquiditeit.
Banken moeten waarderingsdatums behouden en het verschil tussen gerapporteerde waarde en liquiditeit begrijpelijk maken. Cliënten moeten weten welke informatie actueel is, wat nog ontbreekt en welke bedragen toekomstige verplichtingen vertegenwoordigen.
In hun risico-update van september 2026 wezen de Europese toezichthoudende autoriteiten op kwetsbaarheden bij private credit, waaronder beperkte transparantie, onzekerheid over waarderingen en liquiditeitsmismatches. Die bevindingen betreffen specifiek private credit. Ze bewijzen niet dat iedere strategie voor private markten dezelfde risico’s kent.
Voor een bank die zulke producten distribueert, maken deze aandachtspunten heldere uitleg en betrouwbare gegevens extra belangrijk. Een overzichtelijk dashboard neemt onzekerheid in de onderliggende belegging niet weg.
Bereid het moeilijke gesprek voor
De beste test van de dienstverlening is een situatie waarin de cliënt niet de verwachte uitkomst krijgt. Denk aan een hypothetisch terugkoopverzoek dat volgens de fondsregels slechts gedeeltelijk wordt uitgevoerd.
De bank moet snel de status bevestigen, de relevante voorwaarden uitleggen en informatie van de fondsbeheerder onderscheiden van haar eigen beoordeling. De adviseur moet kunnen bespreken wat de vertraging betekent voor de overige plannen van de cliënt, zonder te gokken wanneer het resterende geld beschikbaar komt.
Dat vraagt deels om opleiding en deels om informatie. Een adviseur met goede productkennis moet nog steeds de actuele kennisgeving en de verzoekhistorie van de cliënt kunnen raadplegen. Het serviceteam heeft een eenduidig antwoord nodig dat niet verandert naargelang de persoon die de cliënt belt.
Die reactie voorbereiden voordat een probleem ontstaat, helpt de relatie te beschermen. Het helpt de bank ook te beoordelen of haar dienstverleningsmodel klaar is voor een bredere groep beleggers.
Distributiesucces gaat verder dan inschrijvingen
Banken moeten bij het beoordelen van hun private-marktenaanbod verder kijken dan het aangetrokken vermogen. De businesscase moet ook de doorlopende kosten van dienstverlening en de kwaliteit van de ervaring tijdens de beleggingsperiode omvatten.
Bruikbare maatstaven zijn tijdig afgehandelde verzoeken, onopgeloste rapportageproblemen, terugkerende handmatige correcties en klachten door verkeerd begrepen voorwaarden. Beoordeel of adviseurs het product consequent uitleggen en of cliënten de beperkingen begrijpen die voor hun situatie belangrijk zijn.
Een bank heeft niet het grootste assortiment aan private fondsen nodig om een geloofwaardig aanbod neer te zetten. Een beperktere selectie die past bij de beoogde cliënten en goed kan worden ondersteund, kan een beter begin zijn dan snelle uitbreiding met producten waarmee de organisatie moeite heeft.
Wij geloven dat bredere toegang in het voordeel werkt van banken die onderbouwde selectie combineren met betrouwbare dienstverlening. Cliënten hebben een instelling nodig die hen helpt de belegging te begrijpen en van waarde blijft als hun omstandigheden veranderen.
Voor de cliënt die eerder wil uitstappen, is het antwoord doorslaggevend. Het moet tijdig en juist zijn en overeenkomen met de uitleg vóór de belegging. Dat is het tempo dat banken moeten bijhouden.
Meer perspectieven op de sector: Performativ Pulse