

Eine Bank nimmt einen Private-Markets-Fonds in ihr Anlageangebot auf. Die Einführung ist kommerziell attraktiv: Kunden erhalten Zugang zu einer bislang schwer erreichbaren Strategie, und Berater haben ein neues Gesprächsthema. Sechs Monate später möchte ein Kunde früher als erwartet an sein Geld. Dieses Gespräch wird das Angebot gründlicher auf die Probe stellen als die Einführung.
Ein breiterer Zugang zu Private Markets eröffnet Banken Vertriebsmöglichkeiten und bringt eine dauerhafte Betreuungsverantwortung mit sich. Auswahl, Liquiditätsaufklärung, Portfolioberichte und die Bearbeitung von Anfragen müssen auch nach der Zeichnung funktionieren. Die Qualität dieser Betreuung entscheidet, ob der Zugang Vertrauen schafft oder Enttäuschung auslöst.
Der Zugang wird in Europa breiter
Die Europäische Kommission beschreibt ELTIF 2.0, anwendbar seit Januar 2024, als Rahmen, der den Zugang zu langfristigen Investmentfonds erweitert. Er ermöglicht auch semiliquide Strukturen, die unter bestimmten Bedingungen Rücknahmen anbieten können. ELTIFs sind ein Zugangsweg zu Private Markets, kein Sammelbegriff für sämtliche privaten Anlagen.
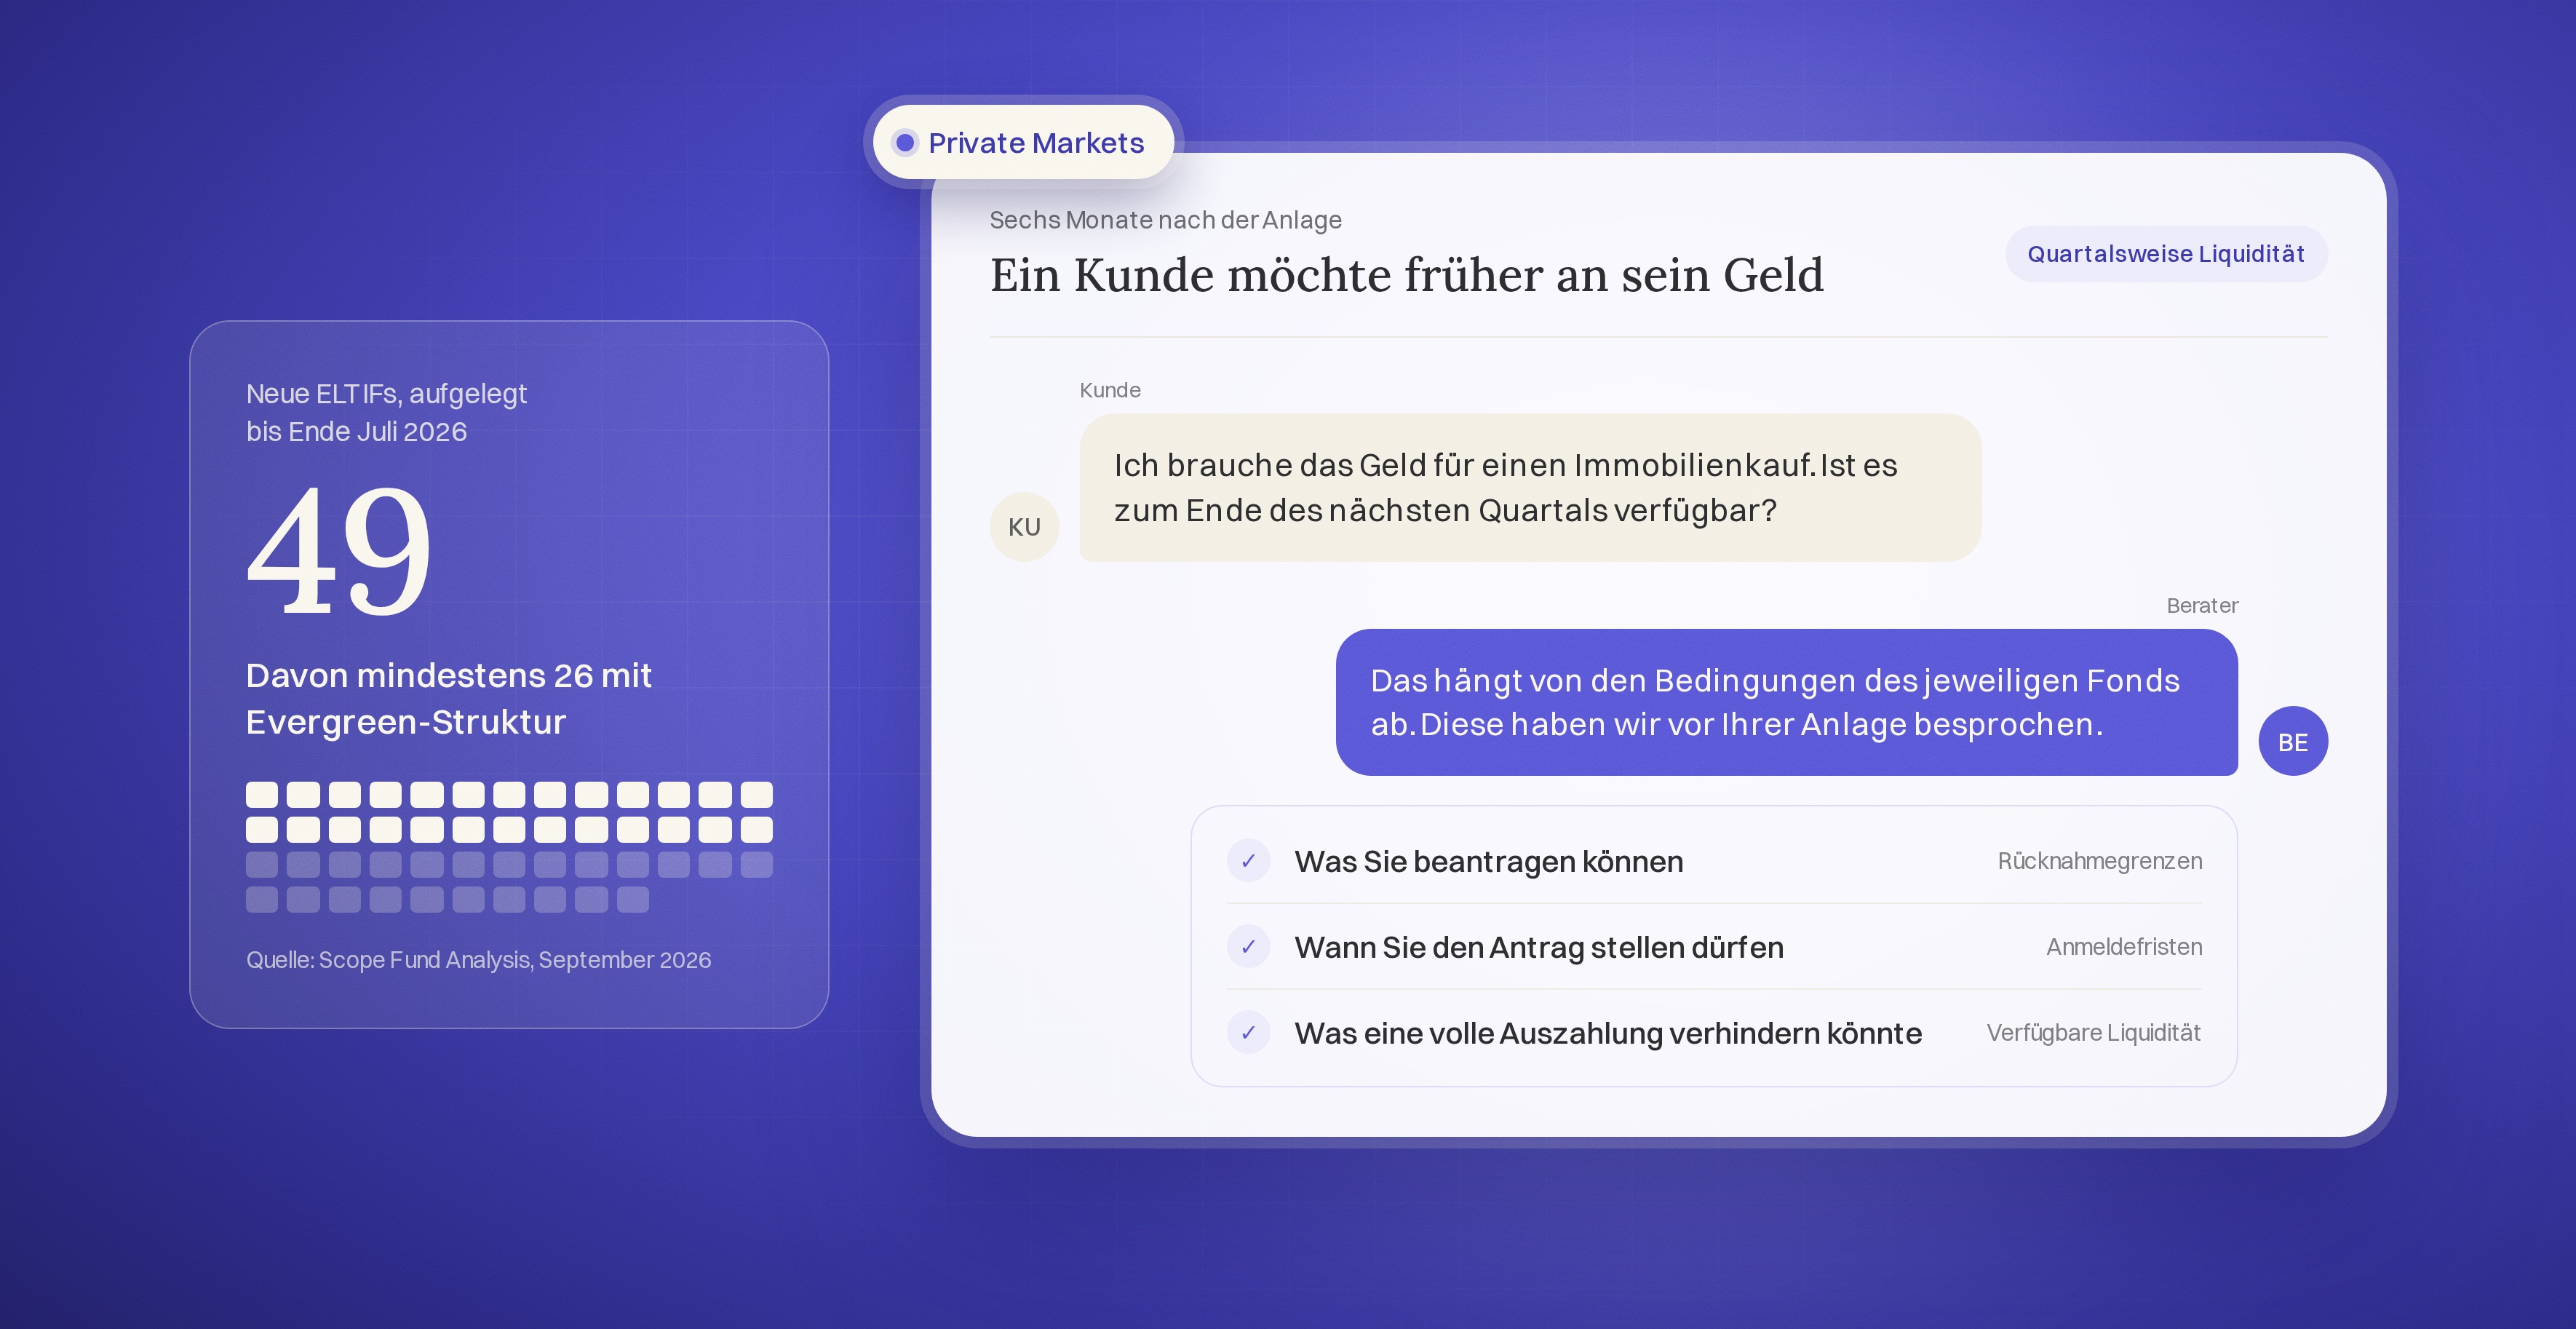
Das Produktangebot verändert sich. Die Marktanalyse von Scope Fund Analysis vom September 2026 erfasste 49 neue ELTIFs, die bis Ende Juli 2026 aufgelegt worden waren. Mindestens 26 davon hatten eine Evergreen-Struktur. Zu neun Fonds fehlten Strukturdaten. Das zeigt eine Veränderung des Angebots, belegt aber nicht, dass jeder Fonds erhebliche Nachfrage erzielt.
Evergreen bezeichnet in der Regel einen Fonds ohne festes Laufzeitende, der laufende oder regelmäßige Zeichnungen zulässt. Daraus folgt keine Zusage uneingeschränkter Rücknahmen. Dieser Unterschied ist für die Produkterklärung der Bank wesentlich.
Das Anlegerverständnis muss zu den Bedingungen passen
Ein Kunde, der börsennotierte Fonds gewohnt ist, könnte bei „quartalsweiser Liquidität“ erwarten, sein Geld zum Ende des nächsten Quartals zu erhalten. Tatsächlich hängt das von den Anmeldefristen, Rücknahmegrenzen, verfügbaren liquiden Mitteln und weiteren Bedingungen des jeweiligen Fonds ab.
Ein Berater muss erklären, was der Kunde beantragen kann, wann der Antrag gestellt werden darf und was eine vollständige Auszahlung zum erwarteten Termin verhindern könnte. Diese Punkte sollten vorab verständlich besprochen werden, bevor der Kunde die Anlage zur Finanzierung einer künftigen Verpflichtung einplant.
Die Bank kann das Verständnis anhand einer konkreten Situation prüfen. Würden die Fondsbedingungen passen, wenn der Kunde an einem festen Termin eine Immobilie kaufen möchte? Die Antwort hängt vom Kunden und vom Produkt ab. Ein längeres Gespräch vor der Anlage kann ein deutlich schwierigeres Gespräch später vermeiden.
Dabei zählt das gesamte Portfolio. Bestehende Verpflichtungen, Kredite, geplante Ausgaben und andere illiquide Vermögenswerte beeinflussen, wie sinnvoll eine zusätzliche private Anlage ist. Ein hohes Vermögen macht diese Überlegungen nicht überflüssig.
Die Produktfreigabe muss die spätere Betreuung einschließen
Anlageauswahl und Due Diligence sind unverzichtbar. Das Freigabeverfahren sollte auch klären, was die Bank ihren Kunden während der gesamten Haltedauer verlässlich bieten kann.
Wie gelangen Bewertungen zum Reporting-Team? Was geschieht, wenn eine Abrechnung verspätet eintrifft oder der Fonds einen Handelstermin ändert? Wer erklärt eine teilweise Rücknahme? Welches Team prüft, ob ein Antrag richtig eingereicht wurde, und kümmert sich um Fehler?
Für verschiedene Prozessschritte kann die Bank auf einen Vermögensverwalter, Administrator, eine Verwahrstelle und einen Vertriebspartner angewiesen sein. Kunden werden solche Abgrenzungen kaum als Grund für widersprüchliche Antworten akzeptieren. Zuständigkeiten und Eskalationswege müssen geklärt sein, bevor die Volumina steigen.
Die kommerzielle Freigabe sollte deshalb den Aufwand für die laufende Unterstützung des Produkts berücksichtigen. Zeichnungsvolumina können attraktiv aussehen, während Anfragen, manuelle Aktualisierungen und wiederholte Dokumentenprüfungen jede Kundenbeziehung teurer machen.
Ein Portfolioüberblick muss die Bedeutung der Zahlen zeigen
Ein konsolidierter Bericht kann eine börsennotierte Position und einen Private-Markets-Fonds nebeneinander darstellen. Er sollte nicht den Eindruck erwecken, dass beide Werte nach derselben Methode oder zum selben Zeitpunkt festgestellt wurden.
Eine private Anlage kann mit einer periodischen Bewertung ausgewiesen werden. Je nach Struktur können daneben noch nicht abgerufene Kapitalzusagen oder offene Zeichnungen bestehen. Sie sind getrennt vom investierten Wert darzustellen. Unterschiedliche Größen einfach zu addieren kann ein irreführendes Bild des Engagements oder der verfügbaren Liquidität ergeben.
Banken sollten Bewertungsstichtage erhalten und den Unterschied zwischen ausgewiesenem Wert und Liquidität verständlich machen. Kunden müssen erkennen können, welche Angaben aktuell sind, was noch aussteht und welche Beträge künftige Verpflichtungen darstellen.
In ihrem Risikobericht vom September 2026 hoben die europäischen Aufsichtsbehörden Schwachstellen im Private-Credit-Bereich hervor, darunter begrenzte Transparenz, Bewertungsunsicherheit und Liquiditätsinkongruenzen. Diese Feststellungen betreffen ausdrücklich Private Credit. Sie belegen nicht, dass sämtliche Private-Markets-Strategien dieselben Risiken aufweisen.
Für Banken, die solche Produkte vertreiben, unterstreichen diese Punkte die Bedeutung verständlicher Erläuterungen und verlässlicher Daten. Eine übersichtliche Darstellung beseitigt keine Unsicherheit in der zugrunde liegenden Anlage.
Das schwierige Gespräch vorbereiten
Ein besonders aufschlussreicher Servicetest ist eine Situation, in der ein Kunde nicht das erwartete Ergebnis erhält. Denken wir an einen hypothetischen Rücknahmeantrag, der gemäß den Fondsregeln nur teilweise erfüllt wird.
Die Bank muss den Status zeitnah bestätigen, die maßgeblichen Bedingungen erklären und Angaben des Fondsmanagers von ihrer eigenen Einschätzung unterscheiden. Der Berater sollte besprechen können, wie sich die Verzögerung auf die weiteren Pläne des Kunden auswirkt, ohne zu spekulieren, wann das restliche Geld ausgezahlt wird.
Das ist teilweise eine Schulungsfrage und teilweise eine Informationsfrage. Auch ein Berater mit guten Produktkenntnissen benötigt Zugriff auf die aktuelle Mitteilung und die bisherigen Anträge des Kunden. Das Serviceteam braucht eine einheitliche Antwort, unabhängig davon, wen der Kunde anruft.
Diese Reaktion vor einem Problem vorzubereiten ist ein praktischer Weg, die Beziehung zu schützen. Zugleich zeigt sie der Bank, ob ihr Betreuungsmodell für einen breiteren Anlegerkreis bereit ist.
Vertriebserfolg reicht über Zeichnungen hinaus
Banken sollten bei der Bewertung ihres Private-Markets-Angebots über das eingeworbene Vermögen hinausblicken. Der Business Case muss die laufenden Betreuungskosten und die Qualität der Kundenerfahrung während der Haltedauer einschließen.
Sinnvolle Kennzahlen sind fristgerecht erledigte Anfragen, offene Reporting-Probleme, wiederholte manuelle Korrekturen und Beschwerden aufgrund missverstandener Bedingungen. Prüfen Sie, ob Berater das Produkt einheitlich erklären und ob Kunden die für ihre Situation wichtigen Grenzen verstehen.
Eine Bank braucht nicht das größte Sortiment an Private-Markets-Fonds, um ein glaubwürdiges Angebot aufzubauen. Eine kleinere Auswahl, die zur Zielgruppe passt und gut betreut werden kann, ist möglicherweise ein besserer Einstieg als eine schnelle Erweiterung um schwer unterstützbare Produkte.
Wir glauben, dass ein breiterer Zugang Banken zugutekommt, die fundierte Auswahl mit verlässlicher Betreuung verbinden. Kunden brauchen eine Institution, die ihnen hilft, die Anlage zu verstehen, und auch bei veränderten Umständen wertvoll bleibt.
Für den Kunden, der vorzeitig Geld abziehen möchte, zählt die Antwort. Sie sollte rechtzeitig und korrekt sein und mit der Erklärung vor der Anlage übereinstimmen. In diesem Sinne müssen Banken Schritt halten.
Weitere Perspektiven zur Branche: Performativ Pulse